「個人事業主になったら、手取りはいくら残るの?」「会社員のときと比べて、どれくらい減る?」と気になっていませんか。
個人事業主の手取りは、売上から経費、税金、国民健康保険料・国民年金保険料を引いた残りです。
この記事では、2026年(令和8年)分のルールで、所得・売上・月の売上ごとの手取りを試算しました。
税金と保険料の内訳や、手取りが減る境目、開業1年目の注意点もわかります。
この記事の結論
・所得(売上-経費)400万円の手取りは約303万円、500万円なら約371万円(東京都新宿区・単身・40歳未満・青色申告)
・手取りから引かれる額のうち、いちばん大きいのは国民健康保険料。
所得800万円までは所得税より多い
・2026年分は、所得554万円から555万円になると、手取りが約5万円減る段差がある
・開業1年目は、住民税と国保が会社員時代の所得で計算されるので、この表より手取りが少なくなりやすい
個人事業主の手取り早見表
まずは早見表です。
所得(売上から経費を引いた額)で見る表、売上で見る表、月の売上で見る表の3つを用意しました。
前提は、次の章で説明しています。
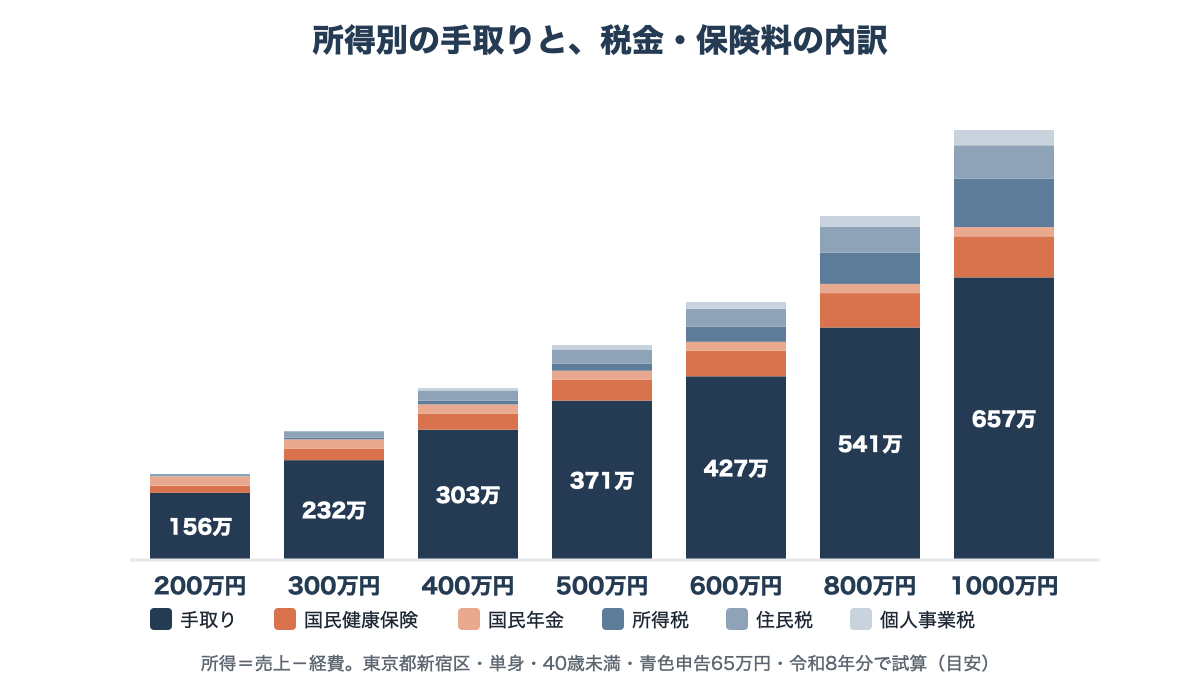
- 所得別の手取り
- 売上別の手取り(経費率20%・40%)
- 月の売上別の手取り
所得別の手取り
所得は、売上から経費を引いた額です(青色申告特別控除を引く前)。
たとえば、所得400万円の人の手取りは約303.1万円です。
| 所得 | 手取り | 手取りの割合 | 所得税 | 住民税 | 個人事業税 | 国民健康保険 | 国民年金 |
|---|---|---|---|---|---|---|---|
| 150.0万円 | 117.4万円 | 78% | 0.0万円 | 1.3万円 | 0.0万円 | 9.8万円 | 21.5万円 |
| 200.0万円 | 156.4万円 | 78% | 0.0万円 | 5.7万円 | 0.0万円 | 16.4万円 | 21.5万円 |
| 250.0万円 | 194.7万円 | 78% | 1.9万円 | 10.1万円 | 0.0万円 | 21.7万円 | 21.5万円 |
| 300.0万円 | 232.2万円 | 77% | 4.2万円 | 14.6万円 | 0.5万円 | 27.0万円 | 21.5万円 |
| 400.0万円 | 303.1万円 | 76% | 8.8万円 | 23.5万円 | 5.5万円 | 37.6万円 | 21.5万円 |
| 500.0万円 | 370.6万円 | 74% | 16.7万円 | 32.5万円 | 10.5万円 | 48.2万円 | 21.5万円 |
| 600.0万円 | 427.3万円 | 71% | 35.5万円 | 41.4万円 | 15.5万円 | 58.8万円 | 21.5万円 |
| 700.0万円 | 484.5万円 | 69% | 53.8万円 | 50.4万円 | 20.5万円 | 69.3万円 | 21.5万円 |
| 800.0万円 | 540.7万円 | 68% | 73.0万円 | 59.3万円 | 25.5万円 | 79.9万円 | 21.5万円 |
| 1,000.0万円 | 657.1万円 | 66% | 112.6万円 | 77.7万円 | 35.5万円 | 95.6万円 | 21.5万円 |
売上別の手取り(経費率20%・40%)
開業したばかりで、まだ所得がわからない人は、売上と経費の割合から見てください。
経費率は、売上のうち経費が占める割合です。
パソコン1台でできる仕事なら経費率は低め、仕入れや外注が多い仕事なら高めになります。
| 年間の売上 | 手取り(経費率20%) | 手取り(経費率40%) |
|---|---|---|
| 300.0万円 | 187.1万円 | 140.3万円 |
| 400.0万円 | 246.4万円 | 187.1万円 |
| 500.0万円 | 303.1万円 | 232.2万円 |
| 600.0万円 | 357.4万円 | 274.7万円 |
| 800.0万円 | 450.2万円 | 357.4万円 |
| 1,000.0万円 | 540.7万円 | 427.3万円 |
売上が1,000万円を超えると、2年後から消費税の課税事業者になります。
この表には消費税を含めていません。
月の売上別の手取り
毎月の売上から見たい人向けの表です。
経費率は20%で計算し、1年間同じ売上が続いたとしています。
| 月の売上 | 1年の手取り | 1か月あたりの手取り |
|---|---|---|
| 20.0万円 | 150.0万円 | 12.5万円 |
| 25.0万円 | 187.1万円 | 15.6万円 |
| 30.0万円 | 223.6万円 | 18.6万円 |
| 40.0万円 | 291.8万円 | 24.3万円 |
| 50.0万円 | 357.4万円 | 29.8万円 |
| 60.0万円 | 413.6万円 | 34.5万円 |
| 80.0万円 | 522.4万円 | 43.5万円 |
| 100.0万円 | 632.8万円 | 52.7万円 |
試算の前提
手取りは、住んでいる場所、年齢、家族構成などで変わります。
この記事の表は、次の前提で計算しています。
- 税金の条件
- 保険料の条件
税金の条件
- 所得税は令和8年分のルール(基礎控除は所得489万円以下で104万円など)。復興特別所得税を含む
- 住民税は、令和8年分の所得にかかる令和9年度分。基礎控除43万円、均等割4,000円と森林環境税1,000円
- 青色申告特別控除65万円を受ける
- 個人事業税は税率5%の業種で、1年間事業をした場合
- 単身で、扶養する家族や、ほかの所得・控除(生命保険料控除など)はない
- 消費税は含めない(免税事業者)
出典:国税庁「No.1199 基礎控除」、国税庁「No.2260 所得税の税率」、総務省「個人住民税」、東京都主税局「個人事業税」
保険料の条件
- 国民健康保険料は、東京都新宿区の令和8年度の料率(医療分・支援金分・子ども・子育て支援金分)
- 40歳未満のため介護分はなし(40〜64歳の場合は次の表で比較)
- 所得が低い場合の均等割の軽減(2割など)を反映
- 国民年金保険料は令和8年度の月17,920円×12か月
- 所得は毎年同じとみなす(国民健康保険料と住民税は前の年の所得で決まるため)
出典:新宿区「保険料の計算方法について」(令和8年度)、日本年金機構「国民年金保険料」
40〜64歳の人は、国民健康保険の介護分が加わるので、手取りが少し減ります。
| 所得 | 40歳未満 | 40〜64歳 | 差 |
|---|---|---|---|
| 300.0万円 | 232.2万円 | 226.7万円 | 5.5万円 |
| 500.0万円 | 370.6万円 | 361.6万円 | 9.0万円 |
| 800.0万円 | 540.7万円 | 528.9万円 | 11.8万円 |
国民健康保険料は市区町村で違います。
住んでいる市区町村の料率は、市区町村のサイトの早見表や試算ページで確認できます。
手取りの計算方法
手取りは、自分でも計算できます。
流れを知っておくと、経費や控除を増やしたときに手取りがどう変わるかもわかります。
- 売上から手取りまでの流れ
- 計算例(所得400万円)
売上から手取りまでの流れ
売上から経費を引いたものが所得です。
そこから、所得税・住民税・個人事業税と、国民健康保険料・国民年金保険料を引いた残りが手取りになります。
税金の計算では、青色申告特別控除や、保険料の社会保険料控除を所得から差し引きます。
税金のしくみは個人事業主の税金で解説しています。
計算例(所得400万円)
所得400万円(売上-経費)の場合
・青色申告特別控除を引いた所得:335万円
・国民健康保険料:(335万円-43万円)×料率+均等割=376,000円
・国民年金保険料:17,920円×12か月=215,040円
・所得税:(335万円-基礎控除104万円-保険料)×税率=87,700円(復興特別所得税を含む)
・住民税:(335万円-基礎控除43万円-保険料)×10%+均等割など=235,300円
・個人事業税:(400万円-290万円)×5%=55,000円
・手取り:400万円-上の合計=3,030,960円
この例では、国民健康保険料が、所得税の4倍以上になっています。
個人事業主の手取りを考えるときは、税金だけでなく保険料も必ず入れて計算しましょう。
所得554万円と555万円の間に段差がある
2026年分の所得税は、所得によって基礎控除の金額が変わります。
その境目では、所得が増えたのに手取りが減ることがあります。
- 基礎控除が104万円から67万円に下がる
- 段差を超えたときの考え方
基礎控除が104万円から67万円に下がる
所得税の基礎控除は、青色申告特別控除を引いた後の所得が489万円以下なら104万円、489万円を超えると67万円です。
青色申告特別控除65万円を足すと、所得(売上-経費)では554万円が境目になります。
| 所得 | 所得税 | 手取り |
|---|---|---|
| 554.0万円 | 21.6万円 | 406.4万円 |
| 555.0万円 | 27.3万円 | 401.5万円 |
所得が1万円増えただけで、手取りが約5万円減ります。
所得564万円あたりまで、手取りは554万円のときより少ないままです。
段差を超えたときの考え方
所得が境目を少し超えそうなときは、必要な備品の購入を前倒しする、小規模企業共済やiDeCoの掛金を増やすなど、ルールの範囲で所得や課税所得を下げる方法があります。
ただし、必要のない出費を増やすと、手元のお金はかえって減ります。
所得は年によって変わるので、段差を気にしすぎず、1年を通して記帳と経費の計上をきちんと続けることが大切です。
会社員と比べると?
同じ「年収」でも、会社員と個人事業主では手取りの計算のしかたが違います。
単純に金額を比べると、個人事業主のほうが少なく見えやすいので、違いを知っておきましょう。
- 差が出る理由
- 比べるときの注意点
差が出る理由
会社員の健康保険料と厚生年金保険料は、会社と本人で半分ずつ負担しています。
個人事業主は、国民健康保険料と国民年金保険料を全額自分で払います。
また、会社員は給与所得控除で所得が自動的に減りますが、個人事業主は実際にかかった経費を引きます。
保険のしくみの違いは個人事業主の社会保険で解説しています。
比べるときの注意点
個人事業主の「所得」は、会社員の「年収」とは違い、すでに経費を引いた後の金額です。
会社員の年収と比べるなら、仕事に必要な道具や交通費などを会社が出してくれている分も考える必要があります。
一方で、個人事業主は厚生年金がないため、将来の年金は少なくなります。
手取りの差だけでなく、老後の備えにかかるお金もふくめて考えましょう。
開業1年目は手取りが変わる
この記事の表は、毎年同じ所得が続いたとして計算しています。
会社員から独立した1年目と2年目は、表とずれることが多いので注意が必要です。
- 住民税は前の年の所得で決まる
- 国保も前の年の所得で決まる
住民税は前の年の所得で決まる
住民税は、前の年の所得をもとに、その年の6月から翌年5月にかけて納めます。
会社員時代の給料が高かった人は、独立した年とその翌年に、会社員時代の所得にもとづく住民税がかかります。
国保も前の年の所得で決まる
国民健康保険料も、前の年の所得で計算されます。
退職した年と翌年は、会社員時代の所得で計算されるため、表より高くなることがあります。
会社都合で離職した場合は、国民健康保険料の軽減を受けられることがあります。
くわしくは個人事業主の社会保険をご覧ください。
手取りを増やす方法
手取りを増やすには、売上を伸ばすほかに、税金と保険料を正しく減らす方法があります。
- 青色申告65万円控除
- 経費を漏れなく計上する
- 小規模企業共済・iDeCo
青色申告65万円控除
青色申告特別控除65万円は、所得税・住民税だけでなく、国民健康保険料の計算に使う所得も減らします。
この記事の前提で白色申告と比べると、所得400万円の人で手取りが年に約17万円変わります。
手続きは青色申告承認申請書の書き方と期限、違いは白色申告と青色申告の違いで解説しています。
経費を漏れなく計上する
経費が増えると、税金と保険料の両方が下がります。
自宅で仕事をしている人は、家賃や電気代のうち仕事で使った分を経費にできます。
開業前に使ったお金も経費にできます。
くわしくは開業費の償却をご覧ください。
小規模企業共済・iDeCo
小規模企業共済とiDeCoの掛金は、全額が所得から差し引けるので、所得税と住民税が下がります。
将来の退職金や年金の準備にもなります。
ただし、国民健康保険料の計算には使われないのが一般的です。
また、途中で引き出せない(引き出すと損をする)ので、無理のない金額にしましょう。
よくある質問
個人事業主の手取りについて、よくある質問をまとめました。
- 個人事業主が一番損する年収はいくらですか?
- 月の売上が40万円だと、手取りはいくらですか?
- 月の売上が25万円だと、手取りはいくらですか?
- 手取りの割合は、だいたい何割ですか?
- 法人にしたほうが手取りは増えますか?
Q. 個人事業主が一番損する年収はいくらですか?
2026年分は、所得(売上-経費)が554万円から555万円になるところで、所得税の基礎控除が下がり、手取りが約5万円減ります。
青色申告65万円控除を受けている場合の目安です。
Q. 月の売上が40万円だと、手取りはいくらですか?
経費率20%の場合、1年の手取りは約292万円、1か月あたり約24万円です(東京都新宿区・単身・40歳未満の試算)。
Q. 月の売上が25万円だと、手取りはいくらですか?
経費率20%の場合、1年の手取りは約187万円、1か月あたり約16万円です。
Q. 手取りの割合は、だいたい何割ですか?
この記事の前提では、所得200万〜500万円で7割台半ば〜後半、所得800万円で7割弱です。
所得が増えるほど割合は下がります。
Q. 法人にしたほうが手取りは増えますか?
所得が大きくなると、法人のほうが有利になる場合があります。
ただし、社会保険料や会社の維持費もかかるので、税理士に試算してもらうのが確実です。
会社と個人の違いは起業するにはで解説しています。
まとめ:手取りは、税金と保険料の両方で考える
最後に、この記事のポイントと、読み終わったらやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- 所得400万円の手取りは約303万円、500万円なら約371万円(新宿区・単身・40歳未満・青色申告)
- 引かれる額でいちばん大きいのは国民健康保険料
- 所得554万円と555万円の間に、所得税の基礎控除による段差がある
- 開業1年目と2年目は、会社員時代の所得で住民税と国保がかかる
- 青色申告・経費・共済で、税金と保険料を正しく減らす
読み終わったらやること
まずは、自分の売上と経費の見込みを早見表に当てはめて、1年の手取りの目安をつかみましょう。
あわせて、住んでいる市区町村の国民健康保険料の早見表も確認すると、より正確になります。
税金のしくみは個人事業主の税金、保険料は個人事業主の社会保険で解説しています。
※この記事は2026年11月11日時点の法令・公的機関の情報をもとに試算しています。
金額は目安です。
実際の手取りは住んでいる地域や家族構成などで変わるため、迷うときは税務署・市区町村・税理士に確認してください。