「白色申告と青色申告、どっちがいいの?」「青色は難しそう」と迷っていませんか。
結論から言うと、開業するなら、ほとんどの人は青色申告を選んだほうが得です。
この記事では、2つの違いを比較表で整理し、青色申告にするとどれくらい税金が減るのかを目安で示します。
白色申告のほうがいいのはどんな人か、切り替えるにはどうすればいいかもわかります。
この記事の結論
・いちばんの違いは、青色申告だけが最大65万円の特別控除を受けられること
・65万円控除で、所得税と住民税は約10万〜20万円減る(課税所得が195万〜695万円の人の目安)
・白色申告にも記帳義務がある。
手間の差は、会計ソフトを使えばほとんどない
・青色にするには、事前に青色申告承認申請書を出す必要がある
結論:開業するなら、ほとんどの人は青色申告
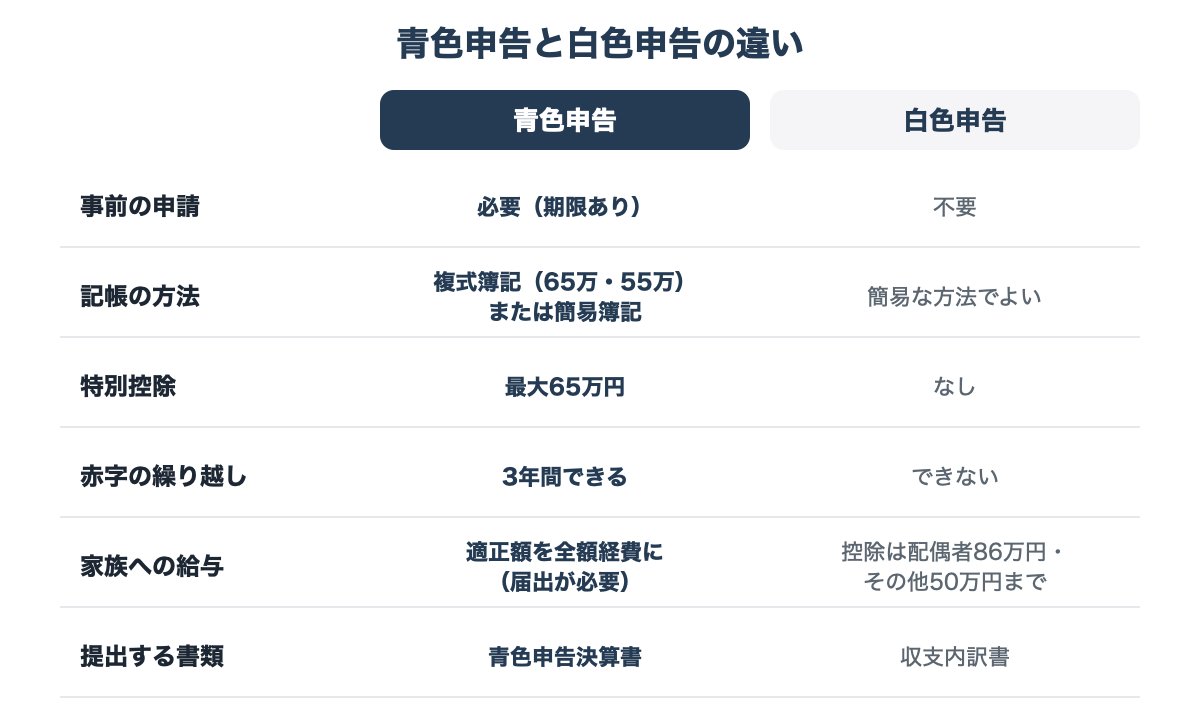
まずは2つの違いを比較表で確認しましょう。
そのうえで、白色申告を選ぶ人が少ない理由を説明します。
- ひと目でわかる比較表
- 白色申告を選ぶ理由はほとんどない
ひと目でわかる比較表
白色申告を選ぶ理由はほとんどない
「白色申告は記帳がラク」と言われますが、白色申告でも記帳と帳簿の保存は必要です。
しかも青色申告は、簡易な記帳でも10万円の控除を受けられるので、記帳の手間が同じなら青色のほうが得になります。
白色申告を選ぶ理由は、申請書を出し忘れた場合くらいしかないのが実情です。
出典:国税庁「No.2070 青色申告制度」、国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」
5つの違いを詳しく
比較表の項目を、1つずつ詳しく見ていきます。
- 事前の申請
- 記帳の方法
- 控除額
- 提出する書類
- 帳簿の保存期間
事前の申請
白色申告は、何も手続きをしなければ自動的に白色申告になります。
青色申告は、税務署に青色申告承認申請書を出す必要があります。
期限は、開業日から2か月以内(それ以外は青色にしたい年の3月15日まで)です。
記帳の方法
白色申告は、日々の合計金額をまとめて書くなどの簡易な方法で記帳できます。
青色申告は、65万円・55万円の控除を受けるなら複式簿記、10万円の控除なら簡易簿記で記帳します。
会計ソフトを使えば、取引を入力するだけで複式簿記の帳簿ができあがります。
控除額
| 申告の種類 | 特別控除 | 主な条件 |
|---|---|---|
| 青色申告 | 65万円 | 複式簿記+期限内にe-Taxで申告(または優良な電子帳簿) |
| 青色申告 | 55万円 | 複式簿記+貸借対照表と損益計算書を付けて期限内に申告 |
| 青色申告 | 10万円 | 上の条件を満たさない青色申告 |
| 白色申告 | なし | ― |
提出する書類
確定申告のとき、青色申告は「青色申告決算書」、白色申告は「収支内訳書」を確定申告書と一緒に出します。
帳簿の保存期間
青色申告は、帳簿と書類を原則7年間(請求書・見積書などは5年間)保存します。
白色申告も、収入や経費を書いた帳簿は7年間、そのほかの帳簿や書類は5年間保存が必要です。
出典:国税庁「No.2072 青色申告特別控除」、国税庁「No.2070 青色申告制度」、国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」
青色申告にするとどれくらい得?
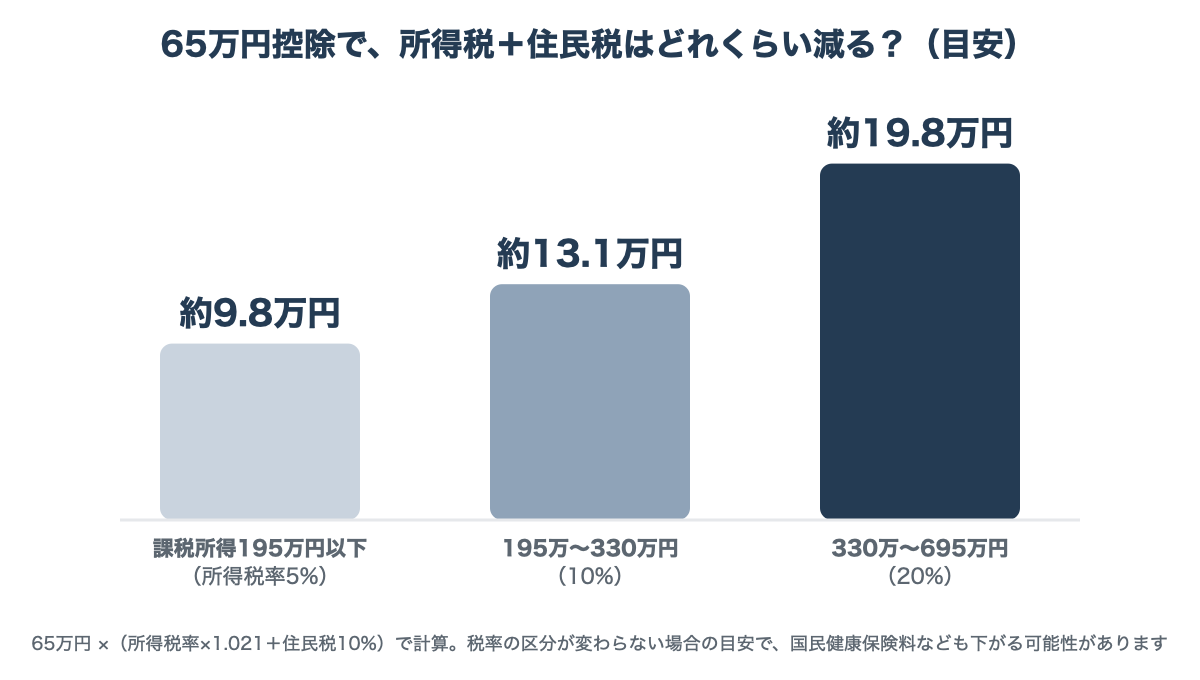
65万円の控除で税金がどれくらい減るかは、もうけ(課税所得)の大きさで変わります。
所得税の税率の区分ごとに、目安を計算しました。
- 税率の区分ごとの節税額の目安
- 試算の前提
税率の区分ごとの節税額の目安
| 課税所得の区分 | 所得税率 | 65万円控除で減る税金(目安) |
|---|---|---|
| 195万円以下 | 5% | 約9.8万円 |
| 195万円〜330万円 | 10% | 約13.1万円 |
| 330万円〜695万円 | 20% | 約19.8万円 |
たとえば課税所得が300万円の人なら、毎年約13万円税金が少なくなる計算です。
国民健康保険料も所得をもとに決まるため、実際にはさらに負担が減ることがあります。
個人事業主にかかる税金の全体像は、個人事業主とはで解説しています。
試算の前提
「65万円 ×(所得税率 × 1.021 + 住民税10%)」で計算しています。
1.021は、所得税に上乗せされる復興特別所得税(2.1%)の分です。
控除によって税率の区分が変わらない場合の目安なので、実際の金額は所得や控除の状況で変わります。
青色申告だけの特典
特別控除のほかにも、青色申告にしかない特典があります。
開業したばかりの人に関係が深いのは次の3つです。
- 赤字を3年間繰り越せる
- 家族への給与を経費にできる
- 少額減価償却資産の特例
赤字を3年間繰り越せる
赤字の年の損失を、翌年以後3年間繰り越して、もうけから差し引けます。
開業1年目は設備や広告で赤字になりやすいので、心強い特典です。
白色申告では、事業の赤字は原則として繰り越せません。
家族への給与を経費にできる
青色申告は、一緒に暮らす家族に払う適正な給与を経費にできます(事前に届出書が必要)。
白色申告にも「事業専従者控除」がありますが、配偶者は86万円、それ以外の家族は1人50万円が上限です(所得によってはさらに少なくなります)。
少額減価償却資産の特例
青色申告者は、一定の要件を満たせば、1つ40万円未満の備品を買った年に一度に経費にできます(年間合計300万円まで)。
この上限は、2026年4月1日以後に取得したものから、30万円未満から40万円未満に引き上げられました。
ネット上には今も「30万円未満」と書かれた記事が多いので注意してください。
出典:国税庁「No.2070 青色申告制度」、国税庁「No.2075 事業専従者控除」、国税庁「No.2100 減価償却のあらまし」
白色申告のほうがいい人
ほとんどの人は青色申告が得ですが、白色申告のままでも困らない人もいます。
あわせて、白色申告でも必要なことを確認しておきましょう。
- 白色申告でも困らない人
- 白色申告にも記帳義務はある
白色申告でも困らない人
- 所得が少なく、控除がなくても税金がほとんどかからない人
- すでに今年の青色申告の期限を過ぎてしまった人(翌年分から青色にする)
- 事業をすぐにやめる予定がある人
ただし、収入が増えてから慌てて切り替えると、申請の期限に間に合わないことがあります。
迷ったら、最初から青色申告にしておくのが安全です。
白色申告にも記帳義務はある
事業所得がある人は、白色申告でも記帳と帳簿の保存が必要です。
「白色なら帳簿をつけなくていい」は誤解なので注意してください。
出典:国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」
白色から青色に切り替えるには
白色申告から青色申告への切り替えは、申請書を1枚出すだけです。
手順と、これからの制度の変更を確認しておきましょう。
- 切り替えの手続きと期限
- 2027年分からの控除の見直し
切り替えの手続きと期限
青色申告にしたい年の3月15日までに、税務署へ「所得税の青色申告承認申請書」を出します。
これから開業する人は、開業日から2か月以内です。
書き方と記入例は青色申告承認申請書の書き方と期限で詳しく解説しています。
2027年分からの控除の見直し
令和8年度税制改正の大綱では、2027年(令和9年)分以後の青色申告特別控除の見直しが示されています。
55万円の控除にe-Taxでの申告を条件に加えて65万円に引き上げ、優良な電子帳簿なら75万円にする、10万円控除の対象を絞る、などの内容です。
会計ソフトで記帳してe-Taxで申告する形にしておけば、改正後も大きな控除を受けやすくなります。
出典:国税庁「A1-8 所得税の青色申告承認申請手続」、財務省「令和8年度税制改正の大綱」
よくある質問
白色申告と青色申告について、よくある質問をまとめました。
- 白色申告と青色申告、どちらがお得ですか?
- 白色申告は年収いくらまでできますか?
- 白色申告はどんな人がしていますか?
- 青色申告から白色申告に戻せますか?
- 副業でも青色申告はできますか?
Q. 白色申告と青色申告、どちらがお得ですか?
ほとんどの人は青色申告がお得です。
最大65万円の特別控除や赤字の繰り越しなど、白色申告にない特典があります。
Q. 白色申告は年収いくらまでできますか?
収入の上限はありません。
どれだけ収入があっても白色申告はできますが、そのぶん青色申告の控除を受けられないので、損が大きくなります。
Q. 白色申告はどんな人がしていますか?
青色申告承認申請書を出していない人は、自動的に白色申告になります。
申請書を出し忘れた人や、所得が少なく税金がほとんどかからない人などです。
Q. 青色申告から白色申告に戻せますか?
戻せます。
やめたい年の翌年3月15日までに「所得税の青色申告の取りやめ届出書」を出します。
Q. 副業でも青色申告はできますか?
副業の所得を事業所得(または不動産所得)として申告するなら、青色申告ができます。
雑所得の場合は対象外です。
まとめ:迷ったら青色申告。申請書は早めに
最後に、この記事のポイントと、読み終わったらやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- 青色申告だけが、最大65万円の特別控除を受けられる
- 65万円控除で、所得税と住民税は約10万〜20万円減る(課税所得195万〜695万円の目安)
- 白色申告にも記帳義務がある。会計ソフトを使えば手間の差はほとんどない
- 少額減価償却資産の上限は、2026年4月から40万円未満に
- 青色にするには、開業から2か月以内(またはその年の3月15日まで)に申請書を出す
読み終わったらやること
青色申告にすると決めたら、青色申告承認申請書の書き方と期限を見ながら申請書を用意しましょう。
まだ開業届を出していない人は、開業届の出し方・書き方もあわせて確認し、2枚セットで出してください。
※この記事は2026年11月9日時点の法令・公的機関の情報をもとに作成しています。
税額の試算は目安です。
実際の税額は個別の事情で変わるため、迷うときは税務署や税理士に確認してください。