「青色申告をすると得らしいけど、申請書の書き方がわからない」「いつまでに出せばいいの?」と迷っていませんか。
青色申告承認申請書は、A4用紙1枚・手数料0円で出せる書類です。
書く欄も10か所ほどで、ほとんどは丸をつけるだけです。
この記事では、個人事業主向けに、青色申告承認申請書の期限・書き方・出し方を順番に解説します。
自分の期限がいつなのか、どの欄に何を書けばよいのかが、読み終わるころにはわかります。
この記事の結論
・青色申告承認申請書は、青色申告を始めるための「申し込み書」。
一度出せば毎年出す必要はない
・期限は、1月16日以後に開業した人は開業日から2か月以内。
それ以外は青色にしたい年の3月15日まで
・最大65万円の控除を受けたいなら、簿記方式は「複式簿記」を選ぶ
・出し方はe-Tax(スマホ可)・郵送・窓口の3つ。
開業届と同時に出すのがいちばん安全
青色申告承認申請書とは?まず押さえたい3つのこと
青色申告承認申請書について、最初に知っておきたいのは次の3つです。
- 青色申告をするための「申し込み書」
- 一度出せば、毎年出す必要はない
- 開業届とは別の書類(同時に出すのがおすすめ)
青色申告をするための「申し込み書」
確定申告には「青色申告」と「白色申告」の2種類があります。
何も手続きをしなければ白色申告になり、青色申告をしたい人だけが、税務署に申し込みます。
その申し込み書が、正式名称「所得税の青色申告承認申請書」です。
対象になるのは、事業所得・不動産所得・山林所得がある人です。
副業でも事業所得として申告している人なら出せますが、雑所得として申告している人は青色申告の対象になりません。
一度出せば、毎年出す必要はない
青色申告承認申請書は、最初の1回だけ出せば大丈夫です。
承認されたあとは、自分で「やめる」手続きをしない限り、毎年青色申告を続けられます。
開業届とは別の書類(同時に出すのがおすすめ)
開業届は「事業を始めました」と知らせる書類で、青色申告承認申請書は「青色申告で申告したい」と申し込む書類です。
役割が違うので、それぞれ出す必要があります。
どちらも同じ税務署に出せるので、開業したら2枚セットで出すのがいちばんラクです。
開業届については開業届の出し方・書き方で詳しく解説しています。
青色申告にするとどれくらい得?主な特典
青色申告にすると、白色申告にはない特典を受けられます。
個人事業主に関係が深い特典は次の4つです。
- 青色申告特別控除(最大65万円)
- 赤字を3年間繰り越せる
- 家族への給与を経費にできる(青色事業専従者給与)
- 40万円未満の備品を一度に経費にできる(少額減価償却資産の特例)
- 2027年分からの控除の見直し(予定)
青色申告特別控除(最大65万円)
いちばん大きな特典が、もうけ(所得)から最大65万円を差し引ける青色申告特別控除です。
控除が大きいほど、所得税と住民税が安くなります。
控除額は記帳の方法と申告の方法で決まり、65万円・55万円・10万円の3段階です(詳しくは書き方の章で説明します)。
赤字を3年間繰り越せる
開業したばかりで赤字になった年の損失を、翌年以後3年間繰り越して、もうけから差し引けます。
開業1年目は赤字になりやすいので、心強い特典です。
家族への給与を経費にできる(青色事業専従者給与)
一緒に暮らす家族(15歳以上)が事業を専門に手伝っている場合、その給与を経費にできます。
使うには、別に「青色事業専従者給与に関する届出書」を出す必要があります。
なお、給与を受け取る家族は、配偶者控除や扶養控除の対象にはなれません。
40万円未満の備品を一度に経費にできる(少額減価償却資産の特例)
パソコンや機材などは、本来は何年かに分けて経費にします(減価償却)。
青色申告者は、一定の要件を満たせば、1つ40万円未満の資産を、買った年に一度に経費にできます(年間の合計300万円まで)。
この上限は、2026年4月1日以後に取得したものから「30万円未満」→「40万円未満」に引き上げられました。
対象は2029年(令和11年)3月31日までに取得したものです。
2027年分からの控除の見直し(予定)
令和8年度税制改正の大綱では、2027年(令和9年)分以後の青色申告特別控除の見直しが示されています。
55万円の控除にe-Taxでの申告を条件に加えて65万円に引き上げ、優良な電子帳簿なら75万円にする、10万円控除の対象を絞る、などの内容です。
これから青色申告を始めるなら、会計ソフトで記帳してe-Taxで申告する形にしておくと、改正後も有利な控除を受けやすくなります。
出典:国税庁「No.2070 青色申告制度」、国税庁「No.2072 青色申告特別控除」、国税庁「No.2100 減価償却のあらまし」、財務省「令和8年度税制改正の大綱」
提出期限はいつまで?開業日別の早見表
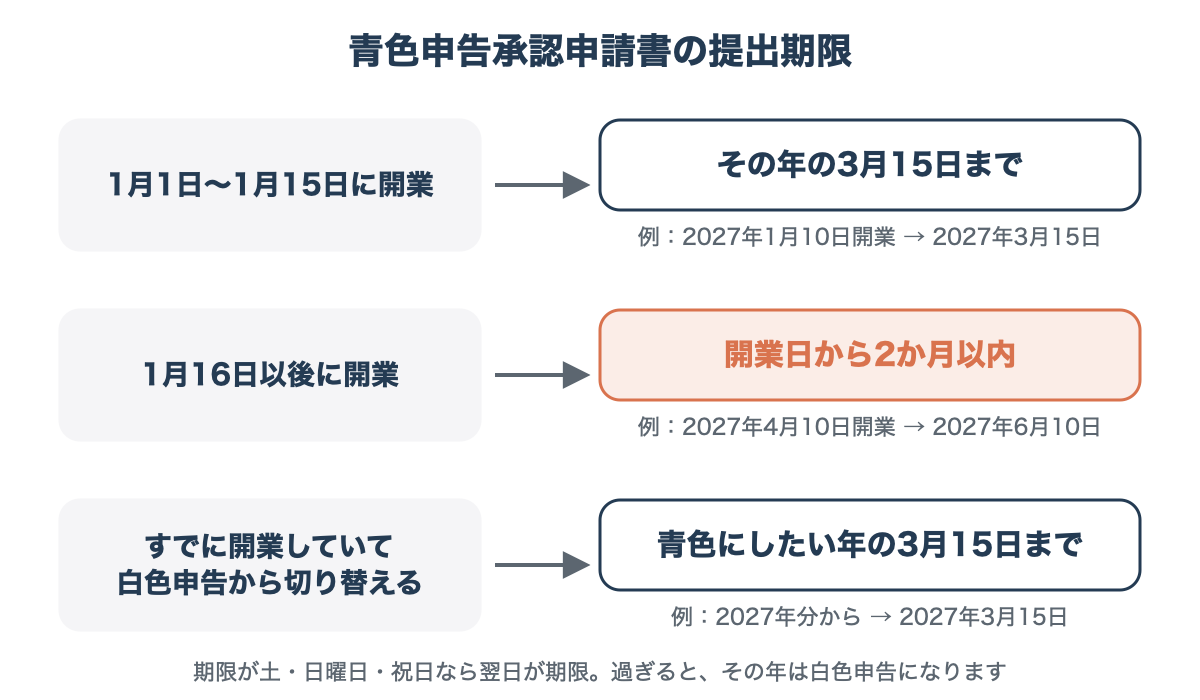
提出期限は、いつ開業したか(または、すでに開業しているか)で変わります。
期限を1日でも過ぎると、その年は青色申告ができません。
自分がどれに当てはまるか確認してください。
- 新しく開業した人(開業日から2か月以内)
- 白色申告から切り替える人(3月15日まで)
- 期限の計算例
新しく開業した人(開業日から2か月以内)
1月16日以後に開業した人は、開業日から2か月以内が期限です。
1月1日〜15日に開業した人は、その年の3月15日までに出します。
開業届の期限は、2026年からは「確定申告期限まで」に延びました。
一方、青色申告承認申請書の期限は今も2か月以内です。
開業届の期限に合わせて待っていると、青色申告の期限を過ぎてしまうので注意してください。
白色申告から切り替える人(3月15日まで)
すでに開業していて白色申告をしている人は、青色申告にしたい年の3月15日までに出します。
たとえば2027年分から青色申告にしたいなら、2027年3月15日が期限です。
期限の計算例
| ケース | 提出期限 |
|---|---|
| 2027年1月10日に開業 | 2027年3月15日 |
| 2027年4月10日に開業 | 2027年6月10日 |
| 白色申告から2027年分で切り替え | 2027年3月15日 |
| 白色申告から2026年分で切り替え(参考) | 2026年3月16日(3月15日が日曜日のため) |
提出前に準備するもの
書き始める前に、必要なものと様式をそろえておくと、10分ほどで書き終わります。
- 必要なもののチェックリスト
- 様式の入手方法
必要なもののチェックリスト
次のものを手元に用意しましょう。
- 提出先の税務署(住所地を管轄する税務署)
- 開業日(開業届に書いた日と同じ日)
- 事業所の名前と住所(自宅で仕事をするなら自宅の住所)
- どの簿記方式で記帳するか(65万円・55万円の控除を狙うなら複式簿記)
- e-Taxで出す場合は、マイナンバーカード
様式の入手方法
様式は、国税庁サイトの「A1-8 所得税の青色申告承認申請手続」のページからPDFでダウンロードできます。
税務署の窓口でももらえます。
国税庁は2026年9月24日に国税システムを更改し、一部の申請書・届出書の様式が新しくなりました。
提出するときは、国税庁サイトに載っている最新の様式を使ってください。
会計ソフト各社の無料作成ツールを使えば、質問に答えるだけで開業届と一緒に作ることもできます。
出典:国税庁「A1-8 所得税の青色申告承認申請手続」、国税庁「国税システムの更改について」
青色申告承認申請書の書き方(項目別・記入例つき)
記入する欄は、下の図の10か所です。
多くの人が迷うのは「簿記方式」と「備付帳簿」の欄なので、そこは詳しく説明します。
- 提出日・税務署・納税地・氏名など
- 何年分から青色申告にするか
- 事業所の所在地・所得の種類
- 過去の取消し・取りやめ/開業日/相続
- 簿記方式と備え付ける帳簿の選び方
- 関与税理士(いなければ空欄)
- 業種別の記入例
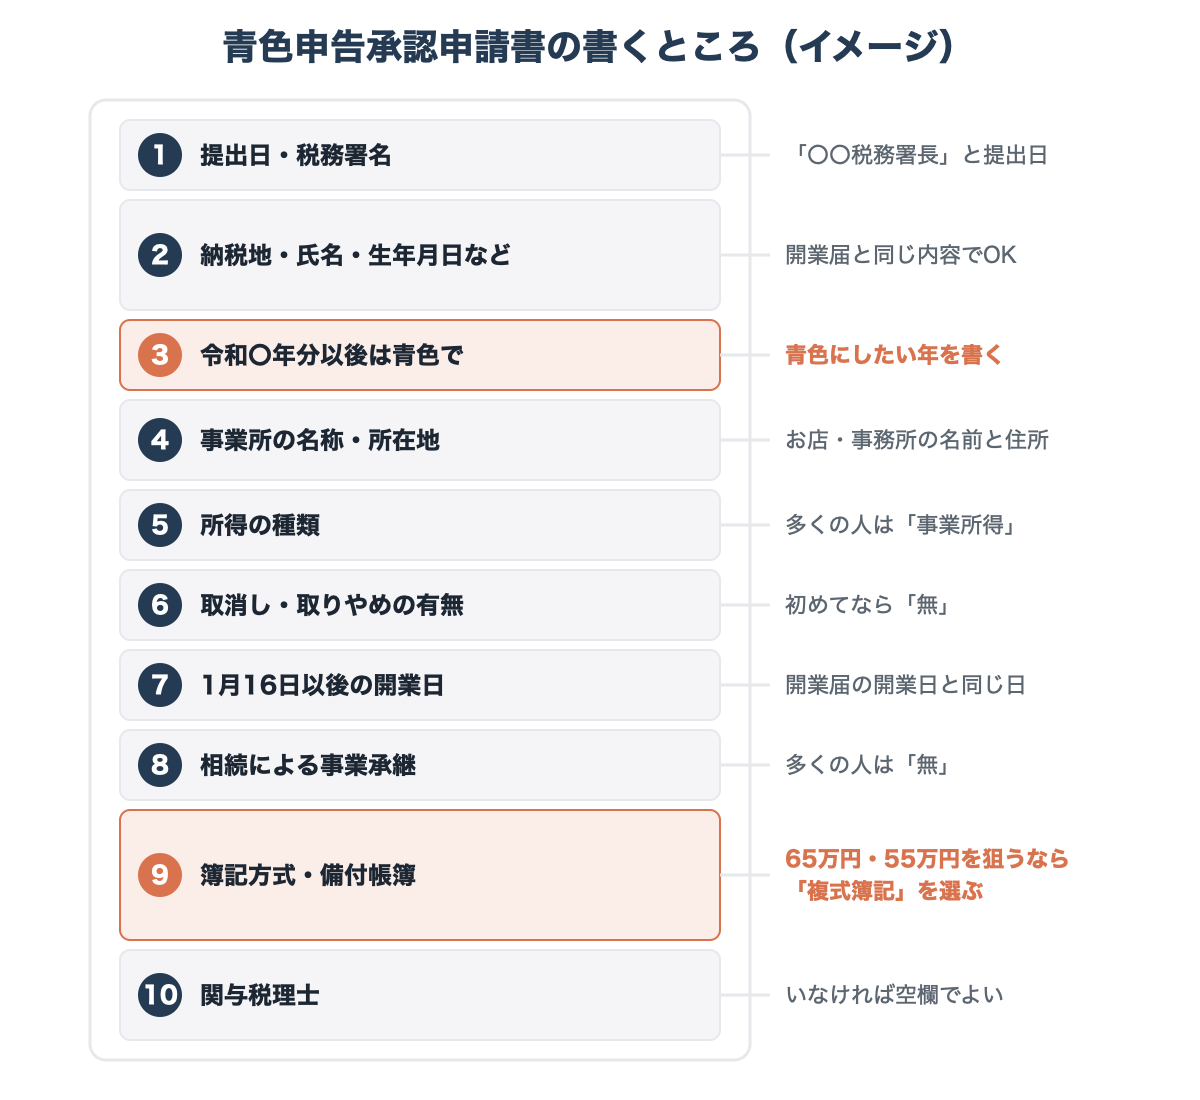
提出日・税務署・納税地・氏名など
提出する日と「〇〇税務署長」を書きます。
納税地・氏名・生年月日・職業・屋号などの基本情報は、開業届と同じ内容で大丈夫です。
何年分から青色申告にするか
「令和〇年分以後の所得税の申告は、青色申告書によりたいので申請します」という欄に、青色申告を始めたい年を書きます。
2026年に開業した人なら「令和8年分」、2027年分から切り替えるなら「令和9年分」です。
事業所の所在地・所得の種類
「事業所又は所得の基因となる資産の名称及びその所在地」には、お店や事務所の名前と住所を書きます。
自宅で仕事をする人は「自宅兼事務所」と自宅の住所で大丈夫です。
所得の種類は、多くの人は「事業所得」に丸をつけます。
過去の取消し・取りやめ/開業日/相続
過去に青色申告の承認を取り消されたり、自分でやめたりしたことがなければ「無」に丸をつけます。
1月16日以後に開業した人は、開業日を書きます(開業届に書いた日と同じ日)。
親などの事業を相続で引き継いだのでなければ、相続による事業承継は「無」です。
簿記方式と備え付ける帳簿の選び方
「その他参考事項」の欄で、簿記方式(複式簿記・簡易簿記・その他)と、備え付ける帳簿に丸をつけます。
ここで選んだ簿記方式で、受けられる控除額が変わります。
65万円や55万円の控除を受けたいなら「複式簿記」を選びます。
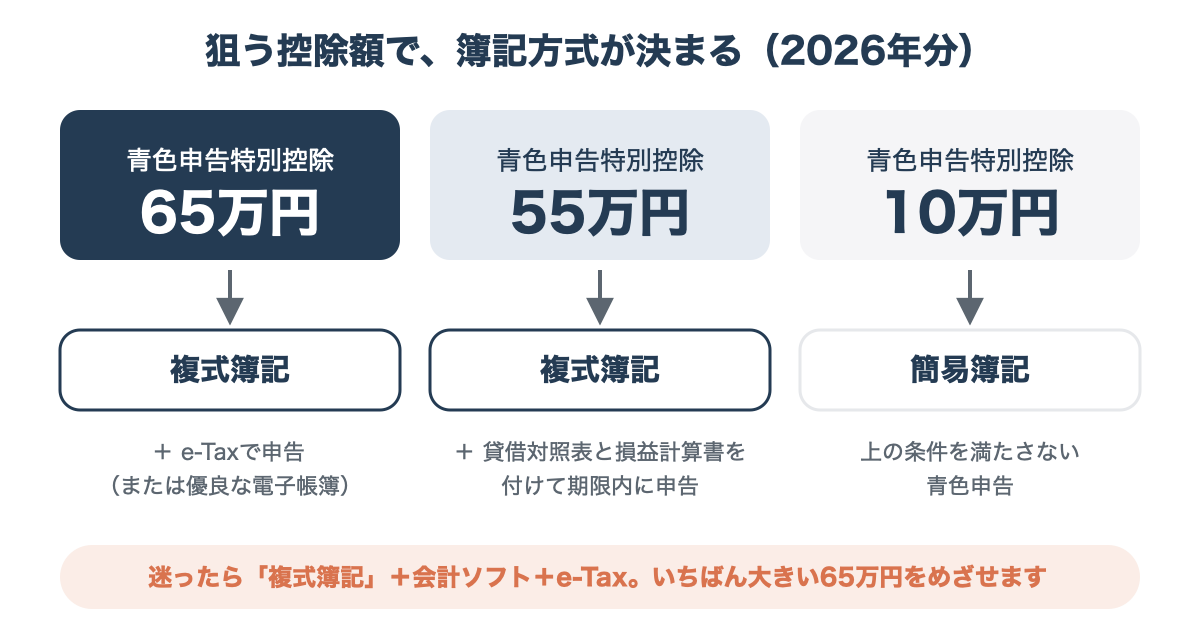
複式簿記と聞くと難しそうですが、会計ソフトを使えば、取引を入力するだけで自動で複式簿記の帳簿ができます。
備付帳簿は、会計ソフトで作れる帳簿(仕訳帳・総勘定元帳・現金出納帳・預金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳など)に丸をつければ十分です。
帳簿や書類は、原則7年間(請求書・見積書・納品書などは5年間)保存する必要があります。
関与税理士(いなければ空欄)
税理士に依頼している人だけ、その税理士の名前と連絡先を書きます。
自分で申告する人は空欄で大丈夫です。
特記事項も、特に伝えたいことがなければ空欄でかまいません。
業種別の記入例
迷いやすい欄を、業種別の例で紹介します。
自分に近い例を参考にしてください。
| 欄 | Webデザイナー(65万円を狙う) | 飲食店(65万円を狙う) | 副業ライター(10万円で十分) |
|---|---|---|---|
| 事業所の名称・所在地 | 自宅兼事務所(自宅の住所) | 店舗名(お店の住所) | 自宅(自宅の住所) |
| 所得の種類 | 事業所得 | 事業所得 | 事業所得 |
| 簿記方式 | 複式簿記 | 複式簿記 | 簡易簿記 |
| 備付帳簿 | 仕訳帳、総勘定元帳、預金出納帳、売掛帳、経費帳、固定資産台帳 | 仕訳帳、総勘定元帳、現金出納帳、預金出納帳、買掛帳、経費帳、固定資産台帳 | 現金出納帳、売掛帳、経費帳 |
副業ライターの例のように、記帳の手間を減らして10万円の控除にする選び方もあります。
ただ、会計ソフトを使うなら手間はほとんど変わらないので、迷ったら複式簿記を選んでおくのがおすすめです。
出典:国税庁「A1-8 所得税の青色申告承認申請手続」、国税庁「No.2070 青色申告制度」
提出方法は3つ(e-Tax・郵送・窓口)
提出方法は3つあり、どれを選んでも効力は同じです。
手数料はかかりません。
- e-Tax(スマホ・パソコン)
- 郵送
- 税務署の窓口
- 控えと提出日の記録
e-Tax(スマホ・パソコン)
国税庁の案内では、e-Taxソフト(WEB版)の「マイページ」から申請します。
スマホやタブレットからも申請できるので、税務署に行かずに済みます。
マイナンバーカードがあれば、そのままログインできます。
郵送
印刷して記入した申請書を、住所地を管轄する税務署に郵送します。
郵送の場合は、消印の日付が提出日になるので、期限ぎりぎりのときは郵便局の窓口から出すと安心です。
税務署の窓口
税務署に持っていく方法です。
2026年10月1日から、総合窓口の受付時間は原則9時〜15時になりました。
開業届と一緒に出せば、書き方をその場で確認してもらうこともできます。
控えと提出日の記録
2025年1月から、書面で出した申請書の控えに受付印は押されなくなりました。
控えが必要な人は、自分でコピーを取り、提出した日を記録しておきましょう。
e-Taxで出した人は、受信通知で受付日時を確認できます。
出典:国税庁「A1-8 所得税の青色申告承認申請手続」、国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」
提出した後の流れ
申請書を出したら、あとは記帳と確定申告です。
提出から申告までの流れを確認しておきましょう。
- 承認の通知は来ない(みなし承認)
- 日々の記帳
- 確定申告で特別控除を受ける
承認の通知は来ない(みなし承認)
「承認されました」という通知は、基本的に届きません。
その年の12月31日(11月1日以後に開業した場合は翌年2月15日)までに却下の通知がなければ、承認されたものとみなされます。
通知が来なくても心配いりません。
日々の記帳
申請書で選んだ簿記方式で、毎日の売上と経費を記帳します。
会計ソフトで銀行口座やクレジットカードの明細を取り込むと、入力の手間が大きく減ります。
確定申告で特別控除を受ける
翌年2月16日〜3月15日の確定申告で、青色申告決算書(貸借対照表・損益計算書)を付けて申告します。
65万円・55万円の控除は、期限内に申告した場合だけ受けられます。
期限を過ぎると10万円の控除になるので注意してください。
出典:国税庁「A1-8 所得税の青色申告承認申請手続」、国税庁「No.2072 青色申告特別控除」
出し忘れた・期限を過ぎたときは?
期限を過ぎてしまっても、青色申告ができなくなるわけではありません。
どうなるのか、次はいつから青色にできるのかを説明します。
- その年は白色申告になる
- 翌年分から青色にするための期限
- 開業届の期限とは別なので注意
その年は白色申告になる
期限を過ぎて出した場合、その年は青色申告ができず、白色申告で確定申告をします。
ただし、記帳はしておく必要があるので、帳簿づけはそのまま続けてください。
翌年分から青色にするための期限
翌年分から青色申告にしたいなら、翌年の3月15日までに申請書を出します。
期限を過ぎたことに気づいたら、その時点ですぐ出しておけば、翌年分から確実に青色申告にできます。
開業届の期限とは別なので注意
2026年1月1日以後に開業した人は、開業届の期限が「その年分の確定申告期限まで」に延びています。
そのため「開業届は確定申告のときに出せばいい」と考えて、青色申告承認申請書まで後回しにしてしまう人が出やすくなっています。
青色申告を考えているなら、開業したらすぐ2枚セットで出しましょう。
よくある質問
青色申告承認申請書について、よく寄せられる質問をまとめました。
気になる質問から読んでみてください。
- 青色申告承認申請書は毎年出す必要がありますか?
- 承認されたかどうかは、どうやって分かりますか?
- 副業でも青色申告承認申請書を出せますか?
- 途中で白色申告に戻せますか?
- 開業届を出していなくても、青色申告承認申請書だけ出せますか?
- 会社(法人)の場合も同じ申請書ですか?
Q. 青色申告承認申請書は毎年出す必要がありますか?
必要ありません。
一度承認されれば、自分でやめる手続きをしない限り、毎年青色申告を続けられます。
Q. 承認されたかどうかは、どうやって分かりますか?
承認の通知は基本的に届きません。
その年の12月31日(11月1日以後に開業した場合は翌年2月15日)までに却下の通知がなければ、承認されたものとみなされます。
Q. 副業でも青色申告承認申請書を出せますか?
副業の所得を事業所得(または不動産所得)として申告する人なら出せます。
雑所得として申告する場合は、青色申告の対象になりません。
Q. 途中で白色申告に戻せますか?
戻せます。
やめたい年の翌年3月15日までに「所得税の青色申告の取りやめ届出書」を出します。
いったん取りやめると、その後1年以内は再び承認を受けられないことがあるので、慎重に判断しましょう。
Q. 開業届を出していなくても、青色申告承認申請書だけ出せますか?
青色申告承認申請書は開業届とは別の書類なので、単独でも出せます。
ただし、事業を始めたなら開業届も一緒に出しておくのが一般的です。
Q. 会社(法人)の場合も同じ申請書ですか?
違います。
法人は「青色申告の承認申請書(法人用)」という別の様式で、期限も異なります。
この記事は個人事業主向けの内容です。
まとめ:青色申告承認申請書は、開業届とセットで早めに
最後に、この記事のポイントと、読み終わったらすぐやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- 青色申告承認申請書は、青色申告を始めるための申し込み書。一度出せば毎年出す必要はない
- 1月16日以後に開業した人は、開業日から2か月以内が期限
- 65万円・55万円の控除を受けたいなら、簿記方式は「複式簿記」を選ぶ
- 出し方はe-Tax(スマホ可)・郵送・窓口の3つ。承認の通知は来ない
- 期限を過ぎたら、その年は白色申告。翌年分にするなら翌年3月15日までに出す
読み終わったらやること
まずは自分の期限を早見表で確認し、国税庁サイトから最新の様式をダウンロードしましょう。
まだ開業届を出していない人は、開業届の出し方・書き方もあわせて読んで、2枚セットで出してください。
あわせて、記帳に使う会計ソフトを決めておくと、開業後がぐっとラクになります。
※この記事は2026年11月5日時点の法令・公的機関の情報をもとに作成しています。
税金の扱いは個別の事情で変わるため、判断に迷うときは税務署や税理士に確認してください。