「個人事業主になったら、社会保険はどうなるの?」「国民健康保険が高いと聞いたけれど、安くする方法はある?」と気になっていませんか。
個人事業主が入る社会保険は、国民健康保険と国民年金が基本です。
この記事では、保険料がいくらかかるか、会社員とどこが違うか、国民健康保険を正しく安くする方法を解説します。
会社員のときにあった保障の補い方もわかります。
この記事の結論
・個人事業主は、国民健康保険と国民年金に入る。
雇用保険と労災保険には原則入れない
・国民年金は2026年度で月17,920円。
国民健康保険は前年の所得で決まり、市区町村で違う
・会社が半分払ってくれていた分がなくなるので、会社員のときより負担は重く感じやすい
・保険料を下げるなら、青色申告の控除や経費で所得を正しく減らすのが基本。
実態のない加入スキームには乗らない
個人事業主が入る社会保険
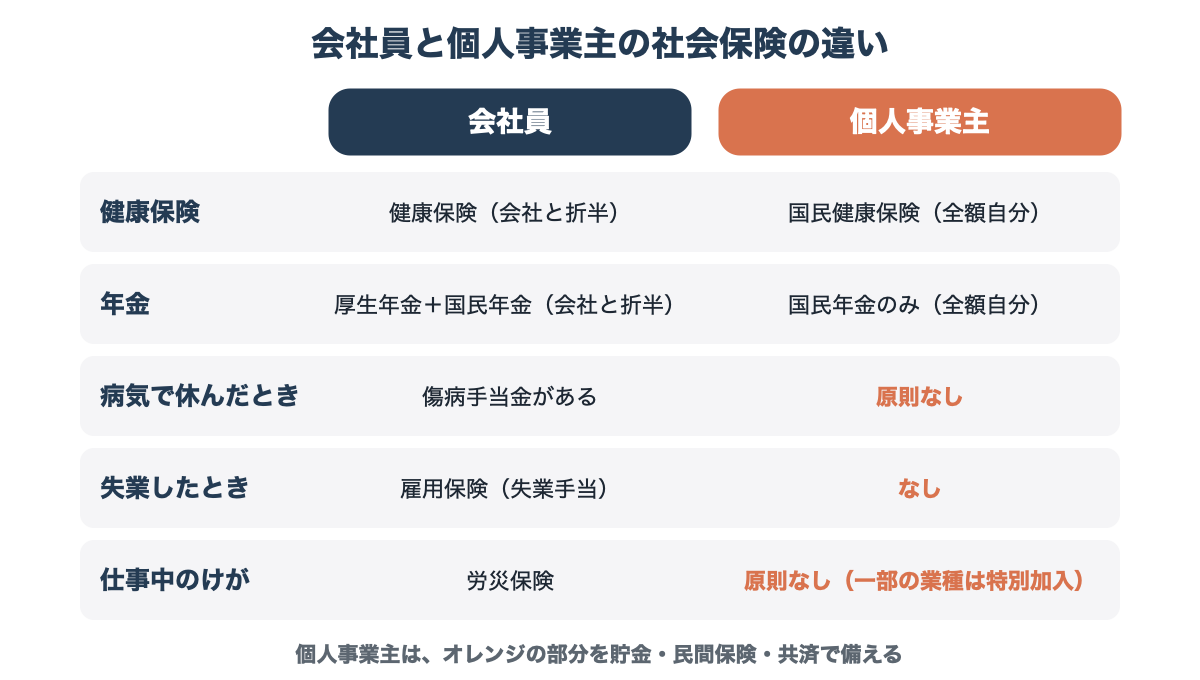
会社員は、健康保険・厚生年金・雇用保険・労災保険に、会社を通じて入っています。
個人事業主になると、自分で国の制度に入ります。
- 国民健康保険
- 国民年金
- 入れない保険(雇用保険・労災保険)
国民健康保険
病気やけがをしたときの医療費の負担を、3割などに抑えてくれる保険です。
住んでいる市区町村が運営していて、退職後14日以内に加入の手続きをします。
業種によっては、市区町村の国民健康保険のかわりに「国民健康保険組合」に入れることもあります(あとで説明します)。
国民年金
老後や障害を負ったときに年金を受け取るための制度です。
個人事業主は「第1号被保険者」として、保険料を自分で納めます。
会社員のときの厚生年金と違って、国民年金だけでは受け取れる年金が少なくなります。
老後の備えは、自分で上乗せする必要があります。
入れない保険(雇用保険・労災保険)
雇用保険(失業手当など)は、雇われて働く人のための保険なので、個人事業主本人は入れません。
労災保険も原則として対象外ですが、一部の業種では「特別加入」という形で入れる場合があります。
また、従業員を雇っている個人事業所が健康保険・厚生年金に入る場合でも、事業主本人は加入できません。
出典:厚生労働省「個人事業主の皆さま 社会保険への任意加入を考えてみませんか」
保険料はいくら?
国民年金は全国で同じ金額ですが、国民健康保険は所得と住んでいる市区町村で金額が変わります。
- 国民年金は定額
- 国民健康保険は前年の所得で決まる
- 会社員との違い
国民年金は定額
国民年金の保険料は、2026年度は月17,920円です。
1年では215,040円になります。
まとめて前払いする「前納」や、口座振替の「早割」を使うと、割引が受けられます。
出典:日本年金機構「国民年金保険料」、日本年金機構「国民年金保険料の前納」
国民健康保険は前年の所得で決まる
国民健康保険料は、世帯ごとに計算されます。
前年の所得に応じてかかる部分(所得割)と、加入する人数に応じてかかる部分(均等割など)を合計したものです。
| 保険料の内訳 | かかる人 |
|---|---|
| 医療分 | 加入者全員 |
| 後期高齢者支援金分 | 加入者全員 |
| 介護分 | 40歳〜64歳の人 |
| 子ども・子育て支援金分 | 加入者全員(2026年4月分から) |
料率や上限額は市区町村が決めるので、同じ所得でも住む場所で保険料が変わります。
目安として、東京都新宿区(令和8年度)で1人で加入した場合の1年の保険料を計算しました。
| 前年の所得(青色申告特別控除の後) | 40歳未満 | 40〜64歳(介護分あり) |
|---|---|---|
| 100万円 | 約11.4万円 | 約14.2万円 |
| 200万円 | 約23.3万円 | 約28.9万円 |
| 300万円 | 約33.9万円 | 約41.9万円 |
| 400万円 | 約44.5万円 | 約54.9万円 |
| 600万円 | 約65.6万円 | 約81.0万円 |
所得が少ない人の均等割の軽減を含めた目安です。
自分の市区町村の金額は、サイトの早見表や試算のページで確認しましょう。
2026年4月分からは、子ども・子育て支援金が国民健康保険料にも上乗せされています。
金額は、市区町村が所得などに応じて決めます。
出典:厚生労働省「国民健康保険の保険料・保険税について」、こども家庭庁「子ども・子育て支援金制度について」
会社員との違い
会社員の健康保険と厚生年金は、保険料を会社と本人で半分ずつ払っています。
個人事業主は全額を自分で払うので、同じくらいの収入でも、手元に残るお金は少なく感じやすいです。
また、国民健康保険には扶養という考え方がありません。
家族も国民健康保険に入る場合は、その人数分の均等割がかかります。
退職した年とその翌年は、会社員時代の所得で保険料が計算されるため、とくに高くなりやすい点にも注意してください。
国民健康保険を安くする方法
国民健康保険料は、前年の所得をもとに決まります。
つまり、所得を正しく減らすことと、使える軽減の制度を知っておくことが、保険料を下げる近道です。
- 所得を正しく減らす
- 国保組合に入る
- 軽減と減免の制度
- 勧誘される「安くなる方法」に注意
所得を正しく減らす
国民健康保険料の計算に使う所得は、売上から経費を引いた金額などです。
経費を漏れなく計上すると、所得が下がり、保険料も下がります。
青色申告の特別控除(最大65万円)も、国民健康保険料の計算に使う所得を減らします。
白色申告との違いは白色申告と青色申告の違いで解説しています。
一方、国民年金保険料などの「社会保険料控除」や「扶養控除」は、所得税・住民税の計算で使う控除で、国民健康保険料の計算には使われないのが一般的です。
国保組合に入る
国民健康保険組合(国保組合)は、同じ業種の人が集まって運営している国民健康保険です。
たとえば、文筆家・デザイナーなどが入る文芸美術国民健康保険組合や、建設業、医師、税理士などの組合があります。
国保組合の多くは、所得にかかわらず定額の保険料です。
所得が高い人ほど、市区町村の国民健康保険より安くなることがあります。
ただし、入れるのはその業種で働き、組合が指定する団体に入っている人などに限られます。
団体の会費がかかることもあるので、合計で比べましょう。
出典:文芸美術国民健康保険組合
軽減と減免の制度
国民健康保険には、条件にあえば保険料が下がる制度があります。
届出が必要なものもあるので、当てはまる人は市区町村に確認しましょう。
| 制度 | 内容 | 届出 |
|---|---|---|
| 低所得の世帯の軽減 | 世帯の所得が基準以下なら、均等割・平等割が7割・5割・2割減る | 不要(所得の申告が必要) |
| 会社都合で離職した人の軽減 | 倒産・解雇などで離職した人は、前年の給与所得を30%として計算する | 必要 |
| 出産前後の免除 | 出産予定月の前月から4か月分の、本人の所得割と均等割が減る | 必要 |
| 未就学児の軽減 | 小学校入学前の子どもの均等割が5割減る | 不要 |
| 減免 | 災害や、事業の休廃止で所得が大きく減ったときなどに減る場合がある | 必要(市区町村に相談) |
低所得の世帯の軽減は、所得の申告をしていることが前提です。
所得が少ない年も、確定申告などの申告は忘れずにしましょう。
出典:厚生労働省「国民健康保険の保険料・保険税について」、札幌市「国民健康保険(保険料の減額)」(内容は札幌市の例。基準や手続きは市区町村で確認)
勧誘される「安くなる方法」に注意
「法人の役員になれば、国民健康保険より安い社会保険に入れる」といった勧誘を見かけることがあります。
健康保険・厚生年金に入れるのは、その事業所で実際に働いていて、報酬を受け取っている人などです。
実態のない役員就任で保険料を下げるような仕組みには乗らないでください。
加入が認められなかったり、あとでトラブルになったりするおそれがあります。
迷ったら、市区町村や年金事務所に相談しましょう。
会社員にはあった保障の補い方
個人事業主になると、会社員にはあった保障のいくつかがなくなります。
何に備えるかで分けて、必要なものを選びましょう。
- 病気やけがで働けないとき
- 老後のお金
- 事業をやめたとき
病気やけがで働けないとき
会社員の健康保険には、病気やけがで休んだときの「傷病手当金」がありますが、市区町村の国民健康保険には原則としてありません。
働けない間の収入は、貯金や、民間の就業不能保険・所得補償保険で備えます。
老後のお金
国民年金だけでは、受け取れる年金は会社員より少なくなります。
上乗せの方法には、次のようなものがあります。
| 方法 | しくみ |
|---|---|
| 付加年金 | 月400円を上乗せで納めると、年金が「200円×納めた月数」増える |
| 国民年金基金 | 国民年金に上乗せする公的な年金。付加年金とは同時に入れない |
| iDeCo | 自分で積み立てて運用する年金。掛金は所得控除になる |
付加年金は、2年以上年金を受け取ると、納めた付加保険料より多くの額を受け取れる計算です。
事業をやめたとき
個人事業主には失業手当がありません。
事業をやめたときや引退したときのために、国の「小規模企業共済」で積み立てておく方法があります。
掛金は全額が所得控除になるので、節税にもなります。
従業員を雇ったら
自分ひとりで働いているうちは、国民健康保険と国民年金だけで大丈夫です。
従業員を雇うと、事業主として入る手続きが必要な保険が出てきます。
- 労災保険・雇用保険
- 5人以上で健康保険・厚生年金
- 2029年10月からの見直し
労災保険・雇用保険
従業員を1人でも雇ったら、原則として労災保険に入ります。
雇用保険も、週20時間以上働くなどの条件を満たす従業員がいれば加入が必要です。
5人以上で健康保険・厚生年金
常時5人以上の従業員を雇う個人事業所で、法律で決められた17の業種にあたる場合は、健康保険・厚生年金の適用事業所になります。
5人未満の事業所でも、従業員の半数以上が同意すれば、任意で加入することもできます。
2029年10月からの見直し
2025年の年金制度改正で、2029年10月から業種の条件がなくなり、常時5人以上を雇う個人事業所は原則として業種を問わず対象になります。
ただし、その時点ですでに開業している、これまで対象外だった業種の事業所は、当分の間は対象になりません。
出典:厚生労働省「個人事業主の皆さま 社会保険への任意加入を考えてみませんか」
最近の変更点
社会保険のしくみは、毎年のように少しずつ変わっています。
2026年4月から始まった変更と、知らないと損をしやすい出産前後の免除をまとめました。
- 子ども・子育て支援金の上乗せ
- 出産前後の保険料の免除
子ども・子育て支援金の上乗せ
2026年4月分から、医療保険の保険料に子ども・子育て支援金が上乗せされています。
国民健康保険に入っている人の金額は、市区町村が条例で決め、所得などに応じて変わります。
出産前後の保険料の免除
出産する人は、国民年金と国民健康保険の両方で、出産前後の保険料が免除・減額されます。
国民年金は出産予定月の前月から4か月間、国民健康保険は同じ期間の所得割と均等割が対象です。
国民年金は2019年4月から、国民健康保険は2024年1月から始まった制度です。
どちらも届出が必要で、出産予定日の6か月前から届け出られます。
出典:日本年金機構「国民年金保険料の産前産後期間の免除制度」、札幌市「国民健康保険(保険料の減額)」
よくある質問
個人事業主の社会保険について、よくある質問をまとめました。
- 個人事業主は家族の扶養に入れますか?
- 任意継続と国民健康保険は、どちらが得ですか?
- 国民健康保険料や国民年金保険料は経費になりますか?
- 国民年金保険料が払えないときはどうすればいいですか?
- 個人事業主でも厚生年金に入れますか?
Q. 個人事業主は家族の扶養に入れますか?
事業の収入が、家族が入っている健康保険の基準より少なければ、扶養に入れることがあります。
基準は健康保険ごとに違います。
くわしくは開業届のデメリットでも解説しています。
Q. 任意継続と国民健康保険は、どちらが得ですか?
人によって違います。
退職前に両方の保険料を調べて比べるのが確実です。
比べ方は会社員が独立するまでのスケジュールで解説しています。
Q. 国民健康保険料や国民年金保険料は経費になりますか?
経費にはなりません。
かわりに、確定申告で「社会保険料控除」として所得から差し引けます。
家族の分を払った場合も対象です。
Q. 国民年金保険料が払えないときはどうすればいいですか?
所得が少ないときは、保険料の免除や納付猶予の制度があります。
未納のままにせず、市区町村や年金事務所に相談しましょう。
Q. 個人事業主でも厚生年金に入れますか?
個人事業主本人は入れません。
会社を作って役員報酬を受け取るようになると、厚生年金に入ることになります。
まとめ:保険料は、所得を正しく減らして下げる
最後に、この記事のポイントと、読み終わったらやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- 個人事業主は、国民健康保険と国民年金に入る
- 国民年金は2026年度で月17,920円。国民健康保険は前年の所得と市区町村で決まる
- 会社が負担していた分がなくなるので、会社員のときより負担が重くなりやすい
- 保険料を下げるなら、青色申告と経費で所得を正しく減らす。軽減の制度も確認する
- 傷病手当・失業手当がない分は、貯金・民間保険・共済で備える
読み終わったらやること
まずは、お住まいの市区町村のサイトで、国民健康保険料の早見表や試算ページを開き、自分の保険料の目安を確認しましょう。
あわせて、青色申告にしておくと、税金と保険料の両方を下げられます。
青色申告の手続きは青色申告承認申請書の書き方と期限、個人事業主のお金の全体像は個人事業主とはで解説しています。
※この記事は2026年11月11日時点の法令・公的機関の情報をもとに作成しています。
保険料や軽減の基準は市区町村・加入している保険で変わるため、市区町村の窓口や年金事務所で確認してください。