「インボイスに登録しないといけないの?」「登録しないと仕事が減る?」と迷っていませんか。
インボイスに登録すると、売上が1,000万円以下でも消費税を納めることになります。
一方で、取引先によっては登録しないと困ることもあります。
この記事では、インボイス制度のしくみと、登録したほうがいい人・しなくてよい人の判断基準を解説します。
2026年10月からの変更点や、登録の手順もわかります。
この記事の結論
・お客さんが一般の消費者や、簡易課税・2割特例の事業者なら、登録しなくても影響はほぼない
・お客さんが原則課税の事業者で、インボイスを求められているなら、登録を検討する
・2026年10月から、免税事業者からの仕入れで取引先が差し引ける割合は80%→70%に下がる(その後50%・30%と段階的に下がる)
・登録しないことを理由にした一方的な値下げは、独占禁止法などで問題になるおそれがある
インボイス制度とは
インボイス制度は、2023年10月に始まった消費税のルールです。
まずは、何が変わったのかを簡単に押さえましょう。
- 取引先が消費税を差し引くための請求書
- 登録した人だけが発行できる
取引先が消費税を差し引くための請求書
課税事業者は、受け取った消費税から、仕入れや経費で支払った消費税を差し引いて納めます(仕入税額控除)。
インボイス制度では、この差し引きをするために、原則としてインボイス(適格請求書)の保存が必要になりました。
つまり、あなたからインボイスをもらえないと、取引先はあなたに払った消費税を差し引けず、その分だけ消費税の負担が増えます。
登録した人だけが発行できる
インボイスを発行できるのは、税務署に登録した「インボイス発行事業者」だけです。
登録すると、登録番号(Tから始まる13けたの番号)が発行され、請求書に書きます。
登録すると、売上に関係なく消費税の課税事業者になります。
消費税のしくみは個人事業主の消費税で解説しています。
登録したほうがいい人・しなくてよい人
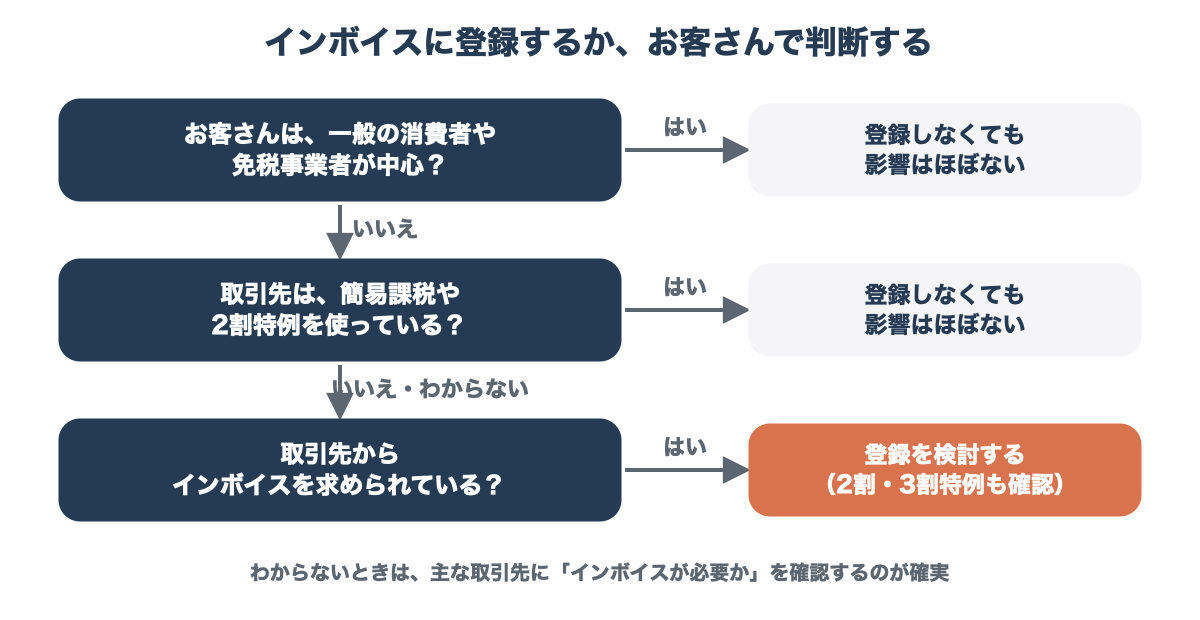
登録するかどうかは、あなたの売上が多いか少ないかではなく、お客さんがだれかで決まります。
次のフローで確認してみましょう。
- 判断のポイント
- 業種別の例
判断のポイント
公正取引委員会は、次のどちらかに当てはまる場合は、免税事業者のままでも取引への影響は生じないと考えられる、としています。
- お客さんが、一般の消費者または免税事業者である
- お客さんの事業者が、簡易課税制度や2割特例を使っている
どちらにも当てはまらない、原則課税のお客さんが多い場合は、インボイスを求められることがあります。
まずは、主な取引先に「インボイスが必要かどうか」を確認するのが確実です。
出典:公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」
業種別の例
| 業種 | 主なお客さん | 登録の必要性 |
|---|---|---|
| 美容室・サロン・整体 | 一般の消費者 | 低い(領収書でインボイスを求められることは少ない) |
| 飲食店 | 一般の消費者が中心。接待の利用もある | お店による(会社の接待利用が多いなら検討) |
| デザイナー・ライター・エンジニア | 会社(原則課税が多い) | 高い(取引先から求められることが多い) |
| 一人親方(建設) | 元請けの建設会社 | 高い(元請けから求められることが多い) |
| ネットショップ | 一般の消費者が中心 | 低い〜中(法人の購入が多いなら検討) |
同じ業種でも、取引先によって変わります。
表は目安として、自分の取引先の状況で判断してください。
登録するメリット・デメリット
登録すると取引はしやすくなりますが、消費税の負担と事務が増えます。
両方を比べて決めましょう。
- メリット
- デメリット
メリット
- 取引先が消費税を差し引けるので、取引を続けやすい・新しい取引を受けやすい
- インボイスを求める会社とも取引できる
- 取引先との価格交渉で不利になりにくい
デメリット
- 売上が1,000万円以下でも、消費税を納める必要がある
- 消費税の申告が必要になり、記帳や請求書の事務が増える
- 登録番号と氏名が、国税庁のサイトで公表される(屋号や住所は希望すれば公表できる)
消費税の負担は、2割特例(2026年分まで)や3割特例(2027・2028年分)を使えば、受け取った消費税の2割・3割に抑えられます。
計算の例は個人事業主の消費税で紹介しています。
登録しないとどうなる?
登録しなくても、法律上の罰則はありません。
ただし、取引先の負担が増えるので、取引条件の見直しを相談されることがあります。
- 取引先の負担が増える
- 値下げを求められたら
取引先の負担が増える
原則課税の取引先は、あなたへの支払いについて消費税を全額は差し引けなくなります。
ただし、経過措置として、一定の割合までは差し引けることになっています(次の章で説明します)。
そのため、すぐに取引を切られるとは限りませんが、割合が下がるにつれて取引先の負担は大きくなります。
値下げを求められたら
取引先が、インボイス制度をきっかけに取引条件を見直すこと自体は、ただちに問題になるわけではありません。
しかし、立場の強い取引先が、十分に話し合わずに一方的に値下げを決めると、独占禁止法(優越的地位の濫用)や取適法、建設業法で問題になるおそれがあります。
値下げの相談を受けたら、自分も仕入れや経費で消費税を払っていることを伝え、話し合いで決めましょう。
困ったときは、公正取引委員会などの相談窓口に相談できます。
出典:公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」
2026年10月からの変更点
2026年度(令和8年度)の税制改正で、インボイスの経過措置と特例が見直されました。
制度が始まったときの記事のままだと、内容が古くなっているので注意してください。
- 経過措置の見直し(7・5・3割控除)
- 2割特例から3割特例へ
経過措置の見直し(7・5・3割控除)
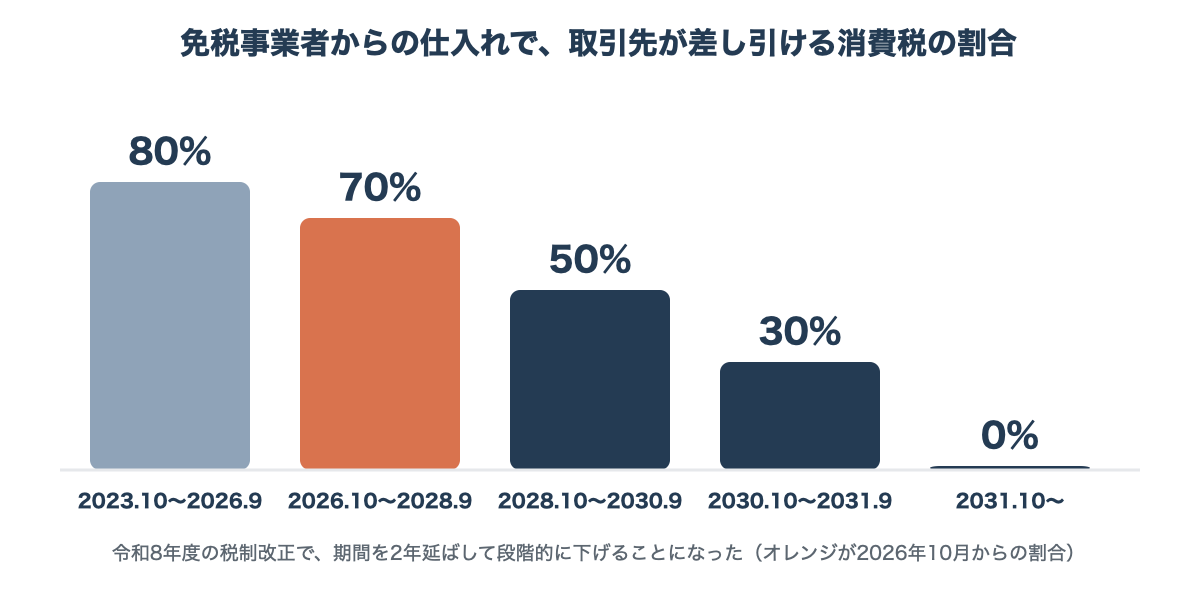
取引先は、インボイスのない免税事業者からの仕入れでも、支払った消費税の一定割合を差し引けます。
この割合が、次のように見直されました。
| 期間 | 差し引ける割合 |
|---|---|
| 2023年10月〜2026年9月 | 80% |
| 2026年10月〜2028年9月 | 70% |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月〜 | 0% |
改正前は、2026年10月から3年間50%で、その後0%になる予定でした。
改正で期間が2年延び、段階的に下がるかたちになりました。
2割特例から3割特例へ
インボイス登録で課税事業者になった人が、受け取った消費税の2割を納めればよい「2割特例」は、個人事業主は2026年分の申告までです。
2027年分と2028年分は、3割を納めればよい「3割特例」が使えます(個人事業者のみ)。
3割特例のあとに簡易課税に移る場合は、その年の申告期限までに届出を出せばよいことになっています。
登録の方法
登録は、税務署に登録申請書を出して行います。
e-Taxを使えば、家から手続きできます。
- e-Taxで申請する
- 開業と同時に登録する
- 登録をやめるとき
e-Taxで申請する
e-Taxで「適格請求書発行事業者の登録申請書」を作って送信します。
郵送の場合は、各国税局のインボイス登録センターに送ります。
登録されると、登録番号が通知されます。
請求書や領収書に、登録番号・税率ごとの金額と消費税額などを書いて発行します。
開業と同時に登録する
開業届と一緒に登録申請書を出すこともできます。
免税事業者が登録する場合、登録を希望する日は、申請書を出した日から15日を過ぎた日以降にします。
開業届の出し方は、開業届の出し方・書き方で解説しています。
登録をやめるとき
登録をやめたいときは、「適格請求書発行事業者の登録の取消しを求める旨の届出書」を出します。
提出の期限があり、遅れると翌年も登録が続くので、やめる予定があれば早めに税務署に確認しましょう。
よくある質問
インボイス制度と個人事業主について、よくある質問をまとめました。
- 個人事業主はインボイスに登録しないといけませんか?
- 売上1,000万円以下なら、インボイスはどうすればいいですか?
- 2026年10月からインボイス制度はどうなりますか?
- 登録すると、本名は公表されますか?
- インボイスに登録したら、確定申告はどう変わりますか?
Q. 個人事業主はインボイスに登録しないといけませんか?
登録は義務ではありません。
お客さんが一般の消費者中心なら、登録しなくても影響はほとんどありません。
会社と取引していて、インボイスを求められている場合に検討します。
Q. 売上1,000万円以下なら、インボイスはどうすればいいですか?
取引先がインボイスを必要としているかで判断します。
登録すると消費税を納めることになりますが、2026年分は2割特例、2027・2028年分は3割特例で負担を抑えられます。
Q. 2026年10月からインボイス制度はどうなりますか?
免税事業者からの仕入れで取引先が差し引ける割合が、80%から70%に下がります。
2割特例は個人事業主は2026年分までで、2027・2028年分は3割特例になります。
Q. 登録すると、本名は公表されますか?
個人事業主の場合、氏名と登録番号が国税庁のサイトで公表されます。
屋号や事務所の住所などは、申し出れば公表できます。
Q. インボイスに登録したら、確定申告はどう変わりますか?
所得税の確定申告に加えて、消費税の申告(期限は3月31日)が必要になります。
所得税の申告は個人事業主の確定申告のやり方で解説しています。
まとめ:登録するかは、お客さんで決める
最後に、この記事のポイントと、読み終わったらやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- インボイスに登録すると、売上1,000万円以下でも消費税を納める
- お客さんが消費者や簡易課税の事業者なら、登録しなくても影響はほぼない
- 取引先が差し引ける割合は、2026年10月から80%→70%。その後50%・30%と下がる
- 2割特例は2026年分まで、2027・2028年分は3割特例
- 一方的な値下げは、独占禁止法などで問題になるおそれがある
読み終わったらやること
まずは、主な取引先を書き出して、それぞれが消費者か事業者か、インボイスが必要かを確認しましょう。
登録する場合は、2割特例・3割特例を使ったときの消費税の額も計算しておくと安心です。
税金全体のしくみは、個人事業主の税金で解説しています。
※この記事は2026年11月12日時点の法令・公的機関の情報をもとに作成しています。
登録するかどうかは取引の状況で変わるため、迷うときは税務署や税理士に確認してください。