「個人事業主になったら、どんな税金を払うの?」「いくら稼いだら税金がかかる?」と気になっていませんか。
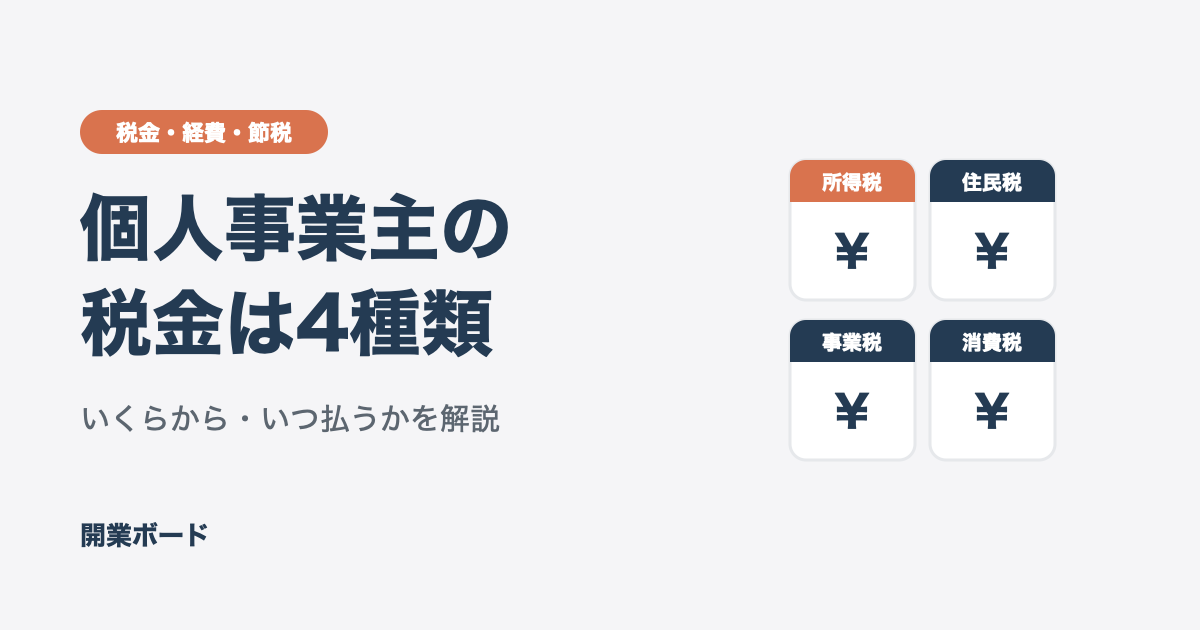
個人事業主にかかる税金は、所得税・住民税・個人事業税・消費税の4つです。
この記事では、4つの税金のしくみと、いくらからかかるか、1年のうちいつ払うかを解説します。
2026年(令和8年)分からの所得税の基礎控除の引き上げも反映しています。
この記事の結論
・個人事業主の税金は、所得税・住民税・個人事業税・消費税の4つ
・税金は売上ではなく「所得(売上-経費。青色申告ならさらに青色申告特別控除を引く)」にかかる
・令和8年分の所得税の基礎控除は、所得489万円以下なら104万円。
住民税は43万円のまま
・開業した翌年に、住民税・個人事業税・国保がまとめて来る。
納税用のお金を取り分けておく
個人事業主にかかる税金は4つ
会社員の税金は、会社が給料から天引きして納めてくれます。
個人事業主は、自分で計算して申告し、納めます。
- 所得税
- 住民税
- 個人事業税
- 消費税
| 税金 | かかるもの | 納め先 | 申告 |
|---|---|---|---|
| 所得税 | 1年間の所得 | 国(税務署) | 確定申告(3月15日まで) |
| 住民税 | 前の年の所得 | 市区町村・都道府県 | 確定申告をすれば不要 |
| 個人事業税 | 前の年の事業の所得 | 都道府県 | 確定申告をすれば原則不要 |
| 消費税 | 売上にふくまれる消費税 | 国(税務署) | 課税事業者だけ(3月31日まで) |
所得税
1年間(1月〜12月)の所得にかかる国の税金です。
所得が多いほど税率が上がるしくみで、税率は5%〜45%の7段階です。
所得税と一緒に、復興特別所得税(所得税額の2.1%)も納めます。
2027年分からは防衛特別所得税が始まりますが、復興特別所得税と合わせた税率は変わりません。
住民税
住んでいる市区町村と都道府県に納める税金です。
所得に応じてかかる「所得割」(10%)と、定額の「均等割」があります。
均等割は4,000円で、あわせて森林環境税1,000円が集められます。
住民税は、前の年の所得をもとに計算されます。
出典:総務省「個人住民税」
個人事業税
法律で決められた業種(法定業種)の事業をしている人にかかる、都道府県の税金です。
法定業種は70あり、ほとんどの事業があてはまります。
事業の所得から290万円(事業主控除)を引いた残りに、業種に応じて3%〜5%の税率がかかります。
消費税
お客さんから受け取った消費税を、国に納める税金です。
ただし、開業したばかりの人の多くは、納めなくてよい「免税事業者」になります。
インボイスの登録をした人や、売上が1,000万円を超えた人は、課税事業者として納めます。
税金は「所得」にかかる
個人事業主の税金は、売上そのものではなく、売上から経費や控除を引いた「所得」にかかります。
この流れを知っておくと、税金を減らす方法もわかります。
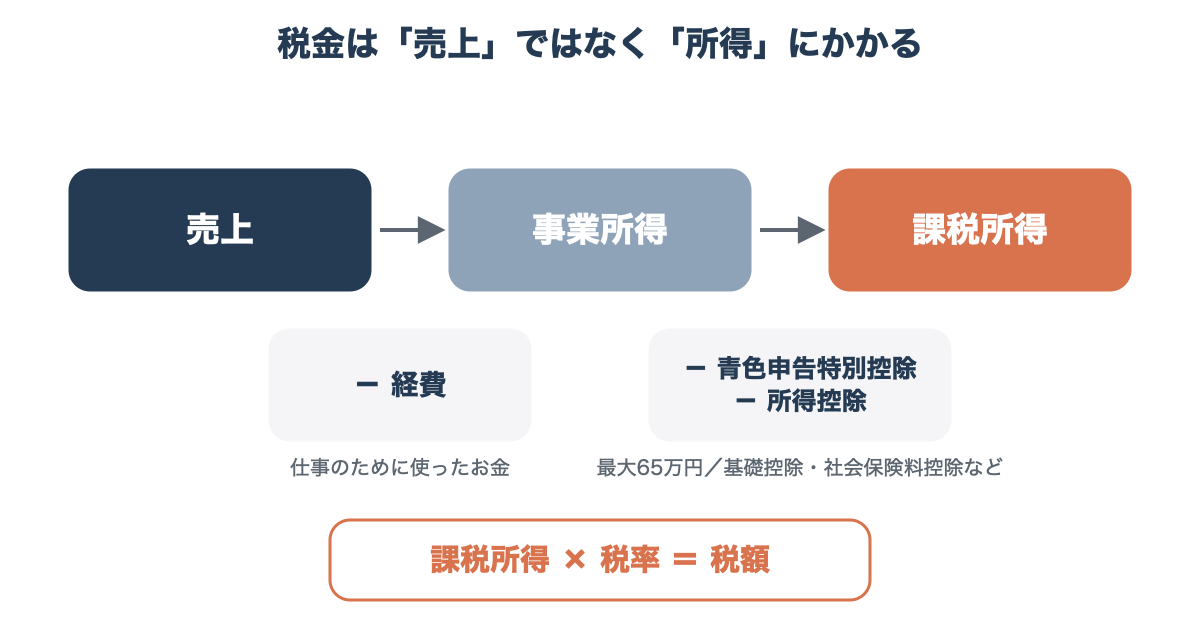
- 売上から所得までの流れ
- 経費と控除の違い
売上から所得までの流れ
まず、売上から経費を引いたものが、もうけ(事業所得)です。
青色申告をしていれば、ここから青色申告特別控除(最大65万円)も引けます。
さらに、基礎控除や社会保険料控除などの「所得控除」を引いたものが、税金をかける元になる「課税所得」です。
この課税所得に税率をかけて、税額を出します。
経費と控除の違い
経費は、事業のために使ったお金です。
仕事で使うパソコン、交通費、通信費などがあたります。
控除は、事業とは関係なく、個人の事情に応じて所得から差し引けるものです。
基礎控除、国民年金や国民健康保険の社会保険料控除、家族の扶養控除などがあります。
保険料は経費にはなりませんが、社会保険料控除として所得から引けます。
くわしくは個人事業主の社会保険で解説しています。
いくらから税金がかかる?
4つの税金は、それぞれかかり始める金額が違います。
ここでは、2026年(令和8年)分の所得で考えます。
- 所得税(令和8年分の改正)
- 住民税
- 個人事業税
- 消費税とインボイス
| 税金 | かかり始める目安 |
|---|---|
| 所得税 | 所得が基礎控除(所得489万円以下なら104万円)とほかの控除の合計を超えたら |
| 住民税 | 所得が基礎控除43万円とほかの控除の合計を超えたら(非課税の基準は自治体で違う) |
| 個人事業税 | 事業の所得(青色申告特別控除を引く前)が290万円を超えたら |
| 消費税 | 2年前の売上が1,000万円を超えたら。インボイスの登録をしたら売上に関係なく |
所得税(令和8年分の改正)
2026年分から、所得税の基礎控除が大きく引き上げられました。
所得が489万円以下の人は104万円、489万円超655万円以下の人は67万円、655万円超2,350万円以下の人は62万円です。
| 合計所得金額 | 令和7年分 | 令和8年分 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超 336万円以下 | 88万円 | 104万円 |
| 336万円超 489万円以下 | 68万円 | 104万円 |
| 489万円超 655万円以下 | 63万円 | 67万円 |
| 655万円超 2,350万円以下 | 58万円 | 62万円 |
この改正は2026年12月1日に施行され、2026年分の確定申告(2027年3月)から反映されます。
古い金額(48万円)のまま説明している記事もあるので注意してください。
表の「合計所得金額」は、売上から経費を引き、さらに青色申告特別控除を引いた後の金額です。
所得489万円を超えると、基礎控除が104万円から67万円に一気に下がります。
所得がこの境目のあたりにある人は、経費や青色申告の控除をきちんと使うことが大切です。
住民税
住民税の基礎控除は、所得税とは別に決められていて、令和8年度の税制改正でも最高43万円のまま据え置かれました。
そのため、所得税がかからない人でも、住民税はかかることがあります。
所得が少ない人は住民税がかからない「非課税」になりますが、その基準は住んでいる自治体によって少しずつ違います。
個人事業税
個人事業税は、事業の所得が290万円を超えた部分にかかります。
注意したいのは、青色申告特別控除(65万円など)は引かずに計算することです。
たとえば、青色申告特別控除を引いた後の所得が250万円でも、控除前は315万円なので、290万円を超えた25万円に税金がかかります。
また、開業した年のように事業をした期間が1年未満なら、290万円は月割りになります。
消費税とインボイス
消費税は、2年前(基準期間)の売上が1,000万円以下なら、原則として納めなくてかまいません。
開業したばかりの人は2年前の売上がないので、多くの人は最初の2年間は免税事業者です。
ただし、前の年の1月〜6月の売上が1,000万円を超えた場合や、インボイスの登録をした場合は、課税事業者になります。
それぞれの計算方法
ここでは、4つの税金の計算のしかたを、例を使って見ていきます。
おおまかな金額をつかむための、単純な例です。
- 所得税の税率
- 住民税
- 個人事業税
- 消費税の簡単な計算
所得税の税率
所得税は、課税所得に税率をかけ、決められた控除額を引いて計算します。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上 330万円未満 | 10% | 97,500円 |
| 330万円以上 695万円未満 | 20% | 427,500円 |
| 695万円以上 900万円未満 | 23% | 636,000円 |
| 900万円以上 1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上 4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
計算例(青色申告特別控除65万円を引いた後の事業所得が500万円、ほかに所得や控除がない場合)
・所得税:(500万円-基礎控除67万円)×20%-427,500円=438,500円。
復興特別所得税を加えて約44.8万円
・住民税:(500万円-基礎控除43万円)×10%+均等割など=約46万円
・個人事業税:(500万円+65万円-290万円)×5%=137,500円
・合計:約104万円
実際には、国民年金や国民健康保険の社会保険料控除などで課税所得が下がるので、税額はこれより少なくなります。
手取りがいくらになるかは、保険料もふくめて計算する必要があります。
住民税
住民税の所得割は、課税所得に10%をかけて計算します。
所得税と同じように所得控除を引きますが、基礎控除などの金額が所得税より小さいので、課税所得は所得税より大きくなります。
個人事業税
(事業の所得+青色申告特別控除-290万円)×税率で計算します。
税率は、デザイン業やコンサルタント業などの多くが5%、畜産業や水産業などが4%、あんま・はり・きゅうなどが3%です。
消費税の簡単な計算
課税事業者は、受け取った消費税から、支払った消費税を引いた差額を納めます。
計算の負担を軽くする特例もあります。
| 方法 | 納める額の目安 | 使える人 |
|---|---|---|
| 2割特例 | 受け取った消費税の2割 | インボイス登録で課税事業者になった人(2026年分まで) |
| 3割特例 | 受け取った消費税の3割 | インボイス登録で課税事業者になった個人事業者(2027年分・2028年分) |
| 簡易課税 | 業種ごとのみなし仕入率で計算 | 2年前の売上が5,000万円以下で、届出を出した人 |
また、2027年4月から2年間、飲食料品の消費税率を引き下げることが閣議決定されています。
飲食料品を扱う人は、国税庁の特設サイトで最新の情報を確認してください。
出典:国税庁「令和8年度税制改正特集(インボイス)」、国税庁「消費税率引下げ特設サイト」
1年間の納税カレンダー
4つの税金は、払う時期がばらばらです。
1年の流れを知っておくと、お金が足りなくなるのを防げます。
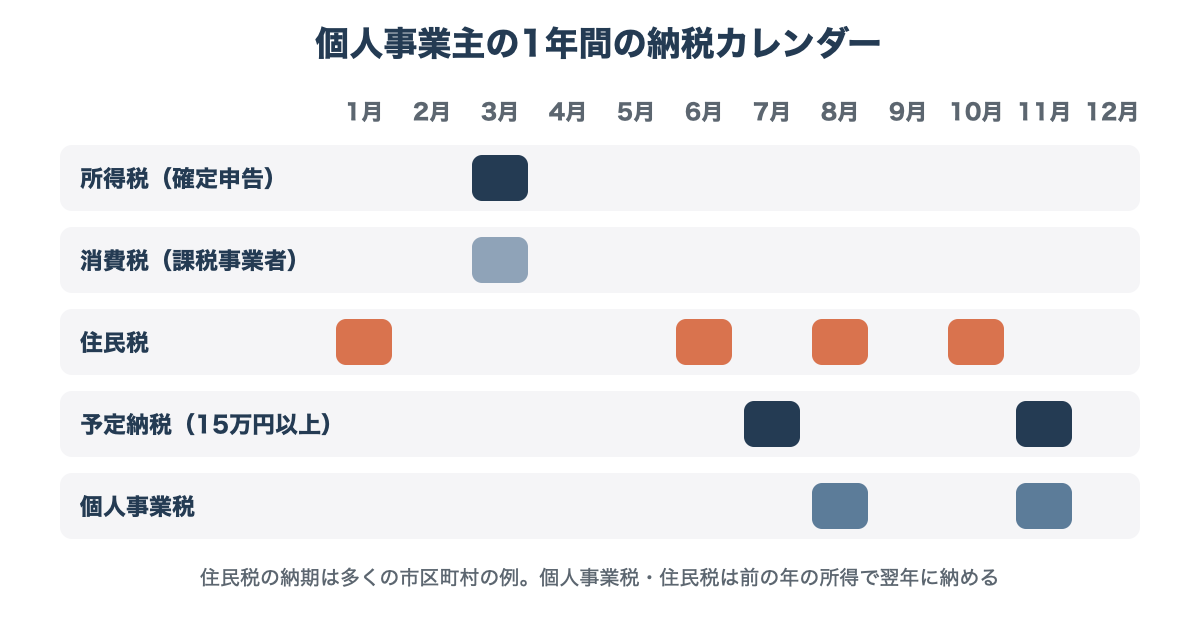
- 支払う月の一覧
- 開業1年目は翌年に負担が来る
- 納税資金の取り分け方
支払う月の一覧
| 月 | 払う税金 |
|---|---|
| 3月 | 所得税(確定申告・15日まで)、消費税(課税事業者・31日まで) |
| 6月・8月・10月・翌1月 | 住民税(多くの市区町村の納期) |
| 7月・11月 | 所得税の予定納税(前年の税額が15万円以上の人) |
| 8月・11月 | 個人事業税 |
予定納税は、前の年の税額が15万円以上の人が、その年の所得税を前払いするしくみです。
7月と11月に、前年の税額の3分の1ずつを納めます。
出典:国税庁「No.2040 予定納税」、東京都主税局「個人事業税」
開業1年目は翌年に負担が来る
住民税と個人事業税は、前の年の所得をもとに、翌年に納めます。
そのため、開業した年は税金が少なくても、翌年の6月以降にまとめて請求が来ます。
会社員から独立した人は、会社員時代の所得にもとづく住民税もかかります。
国民健康保険料も前の年の所得で決まるので、開業2年目は支出が重なりやすい時期です。
納税資金の取り分け方
売上が入るたびに、一定の割合を納税用の口座に移しておくと安心です。
上の計算例では、所得500万円に対して税金が約104万円(約2割)でした。
国民健康保険料や国民年金保険料も考えると、所得の2〜3割を取り分けておくと安心です。
前の年の確定申告で税額がわかったら、翌年の住民税・個人事業税の額もおおよそ見当がつきます。
早めに取り分けておきましょう。
税金を減らす方法
税金を減らす基本は、所得を正しく小さくすることです。
ルールの範囲で使える方法を、3つ紹介します。
- 青色申告にする
- 経費を漏れなく計上する
- 控除を使う
青色申告にする
青色申告にすると、最大65万円の特別控除を受けられます。
所得税と住民税が下がり、国民健康保険料の計算に使う所得も減ります。
白色申告との違いは白色申告と青色申告の違い、手続きは青色申告承認申請書の書き方と期限で解説しています。
経費を漏れなく計上する
事業に使ったお金は、漏れなく経費にしましょう。
自宅で仕事をしている人は、家賃や電気代のうち仕事で使った分を経費にできます(家事按分)。
開業前に使ったお金も、開業費として経費にできます。
くわしくは開業費の償却をご覧ください。
控除を使う
国民年金や国民健康保険の保険料は、全額が社会保険料控除になります。
小規模企業共済やiDeCoの掛金も、全額が所得から引けます。
医療費控除やふるさと納税など、会社員と同じように使える控除もあります。
確定申告で忘れずに申告しましょう。
よくある質問
個人事業主の税金について、よくある質問をまとめました。
- 個人事業主は、所得がいくらまでなら税金がかかりませんか?
- 個人事業主が一番損する年収はありますか?
- 所得500万円の個人事業主の税金はいくらですか?
- 税金を期限までに払わないとどうなりますか?
- 住民税は、確定申告とは別に申告が必要ですか?
Q. 個人事業主は、所得がいくらまでなら税金がかかりませんか?
所得税は、2026年分なら所得が基礎控除104万円とほかの控除の合計以下ならかかりません。
住民税は基礎控除が43万円なので、所得税より低い所得からかかります。
Q. 個人事業主が一番損する年収はありますか?
2026年分は、所得489万円を境に基礎控除が104万円から67万円に下がるため、境目を少し超えたところで税金が急に増えます。
この489万円は青色申告特別控除を引いた後の所得なので、65万円控除を受ける人なら、売上から経費を引いた金額で554万円が境目です。
Q. 所得500万円の個人事業主の税金はいくらですか?
ほかに所得や控除がない単純な例で、所得税・住民税・個人事業税の合計が約104万円です。
実際は社会保険料控除などで少なくなります。
Q. 税金を期限までに払わないとどうなりますか?
延滞税(住民税などは延滞金)がかかり、督促のあと財産を差し押さえられることもあります。
払えないときは、早めに税務署や市区町村に相談しましょう。
Q. 住民税は、確定申告とは別に申告が必要ですか?
確定申告をすれば、その内容が市区町村に伝わるので、別の申告はいりません。
確定申告が不要な人でも、住民税の申告が必要な場合があります。
まとめ:税金は、しくみと時期を知って備える
最後に、この記事のポイントと、読み終わったらやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- 個人事業主の税金は、所得税・住民税・個人事業税・消費税の4つ
- 税金は売上ではなく、経費や控除を引いた所得にかかる
- 令和8年分の所得税の基礎控除は、所得489万円以下なら104万円。住民税は43万円のまま
- 個人事業税は、青色申告特別控除を引く前の所得から290万円を引いて計算する
- 開業した翌年に、住民税・個人事業税・国保がまとめて来る
読み終わったらやること
まずは、事業用の口座とは別に納税用の口座を作り、売上の一部を取り分ける習慣をつけましょう。
あわせて、青色申告の申請がまだなら、早めに出しておくと税金を減らせます。
個人事業主のお金の全体像は個人事業主とはで解説しています。
※この記事は2026年11月11日時点の法令・公的機関の情報をもとに作成しています。
税額の計算例は目安です。
実際の税額は個別の事情で変わるため、迷うときは税務署や税理士に確認してください。