「開業前に使ったお金は経費にできるの?」「償却って何?」と迷っていませんか。
開業の準備のために使ったお金は「開業費」として、好きな年に、好きな金額だけ経費にできます。
この記事では、開業費になるもの・ならないもの、償却の方法、仕訳のやり方を、例を使って解説します。
いつ経費にすると得かもわかります。
この記事の結論
・開業費は、開業準備のために特別に使ったお金。
繰延資産として扱う
・償却の方法は、60か月の均等償却と、好きな金額を選べる任意償却の2つ
・赤字の年は償却せず、もうけが出た年に回すと節税しやすい
・何にいくら使ったかがわかる領収書と記録を残しておく
開業費とは?
まずは、開業費がどんなお金で、なぜ「償却」という手続きが必要なのかを説明します。
- 開業前の出費を経費にする仕組み
- 繰延資産とは
- いつからいつまでの出費か
開業前の出費を経費にする仕組み
開業費は、事業を始めるまでの間に、開業の準備のために特別に使ったお金のことです。
所得税法施行令で定められていて、事業所得・不動産所得・山林所得を生む事業が対象です。
繰延資産とは
開業費は、使った年の経費にそのままするのではなく、いったん「繰延資産」という資産として記録します。
そのあと、何年かに分けて経費にしていきます。
この「経費にしていく手続き」が償却です。
いつからいつまでの出費か
「開業日より前」の出費が対象です。
何年前まで、という明確な決まりはありませんが、開業の準備のためと説明できる出費に限られます。
開業日の決め方は開業届を出すタイミングで解説しています。
出典:e-Gov法令検索「所得税法施行令」第7条・第137条
開業費になるもの・ならないもの
開業前の出費なら何でも開業費になるわけではありません。
判断のポイントは「開業準備のために特別に使ったか」です。
- 開業費になるもの
- 開業費にならないもの
- 迷いやすいもの
開業費になるもの
- 開業準備のための広告宣伝費(チラシ、ホームページの制作など)
- 開業までに払った従業員の給料
- 打ち合わせや市場調査の交通費・通信費
- 名刺や印鑑の作成費用
開業費にならないもの
| 出費 | 扱い |
|---|---|
| パソコン・機械などの資産 | 固定資産や消耗品として処理する |
| 返ってくる敷金・保証金 | 費用にはならない |
| 返ってこない権利金・礼金 | 内容により別の繰延資産などとして扱う |
| 開業日より後の出費 | その年の普通の経費にする |
| 生活のための出費 | 経費にならない |
迷いやすいもの
たとえば一般的なスキルアップのための研修費は、開業準備のために「特別に」使ったとは認められない場合があります。
判断に迷う出費は、税務署や税理士に確認しましょう。
出典:e-Gov法令検索「所得税法施行令」第7条・第137条
償却の方法は2つ
開業費の償却には、毎年同じ金額を経費にする方法と、好きな金額を選ぶ方法の2つがあります。
- 60か月の均等償却
- 任意償却
60か月の均等償却
開業費を60か月(5年)で均等に割って、毎年経費にする方法です。
たとえば開業費が60万円で1月に開業した場合は、毎年12万円ずつ経費にします。
年の途中で開業した場合は、1年目は月割りで計算します。
任意償却
好きな年に、好きな金額を経費にできる方法です。
国税庁の質疑応答事例でも、支出の年に全額償却してもよく、全く償却しなくてもよいと説明されています。
届出は必要ありません。
多くの個人事業主は、この任意償却を選びます。
出典:国税庁 質疑応答事例「償却期間経過後における開業費の任意償却」、e-Gov法令検索「所得税法施行令」第7条・第137条
いつ経費にすると得?
任意償却の強みは、税金が高くなる年に経費を回せることです。
考え方を例で見ていきましょう。
- 赤字の年は償却しない
- もうけが出た年に回す例
- 60か月を過ぎても大丈夫
赤字の年は償却しない
すでに赤字の年に償却しても、税金はそれ以上減りません。
赤字の年は償却せず、開業費を残しておくのが基本です。
もうけが出た年に回す例
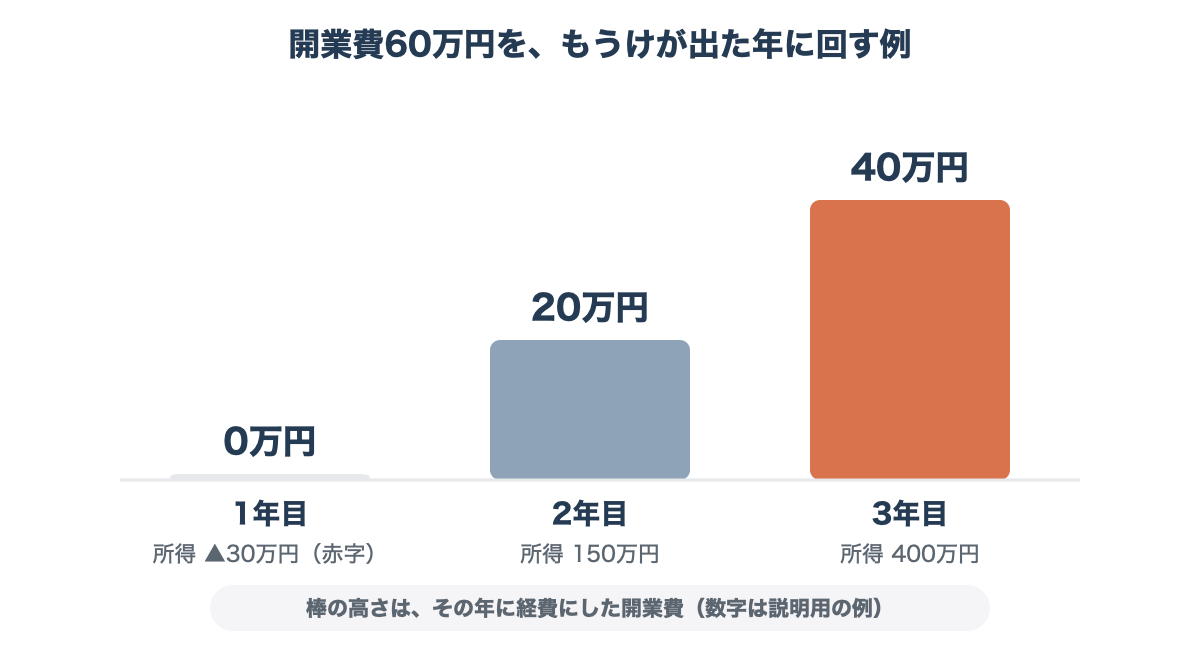
開業費60万円の例です。
1年目は赤字なので償却せず、2年目に20万円、3年目に40万円を経費にしています。
所得税は所得が多いほど税率が上がるので、もうけが大きい年に経費を回すほど、節税の効果が大きくなります。
ただし、白色申告と青色申告の違いで紹介している青色申告の「赤字の繰り越し」を使っている場合は、繰り越した赤字とのバランスも考えましょう。
60か月を過ぎても大丈夫
開業から60か月を過ぎても、未償却の開業費はいつでも経費にできます。
ただし、開業費の内容と金額、過去の年に経費にしていないことを明らかにしておく必要があります。
出典:国税庁 質疑応答事例「償却期間経過後における開業費の任意償却」
仕訳のやり方
仕訳は、開業日に開業費をまとめて記録し、償却するときにもう一度記録する、という2段階です。
- 開業日の仕訳
- 償却するときの仕訳
- 会計ソフトでの入力
開業日の仕訳
開業前に自分のお金で60万円払った場合は、開業日の日付で次のように記録します。
「元入金」は、事業に入れた自分のお金のことです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 開業費 | 600,000円 | 元入金 | 600,000円 |
償却するときの仕訳
その年に20万円を経費にする場合は、年末の日付で次のように記録します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 開業費償却 | 200,000円 | 開業費 | 200,000円 |
会計ソフトでの入力
多くの会計ソフトには、開業費や開業費償却の勘定科目が用意されています。
まず開業前の領収書を一覧にして合計を出し、開業日の日付で開業費として入力しましょう。
確定申告での書き方
開業費を償却したら、確定申告の書類に記入します。
申告の種類ごとの記入場所と、保存しておくものを確認しましょう。
- 青色申告の場合
- 白色申告の場合
- 領収書の保存
青色申告の場合
青色申告決算書の「減価償却費の計算」の欄に開業費の償却を記入し、損益計算書の経費に反映します。
会計ソフトを使っていれば、仕訳から自動で反映されます。
青色申告にするための申請は、青色申告承認申請書の書き方と期限で解説しています。
白色申告の場合
収支内訳書の減価償却費の欄に記入します。
任意償却は、白色申告でも使えます。
領収書の保存
開業費の領収書やレシートは、開業費を経費にし終わった後も保存が必要です。
内容がわかる一覧表を作っておくと、税務署に説明するときにも役立ちます。
よくある質問
開業費の償却について、よくある質問をまとめました。
- 開業費は何年で償却できますか?
- 開業費は減価償却できますか?
- 開業費を償却する勘定科目は何ですか?
- 個人でも任意償却できますか?
- 開業した年に全額経費にしてもいいですか?
Q. 開業費は何年で償却できますか?
60か月の均等償却のほか、任意償却を選べば好きな年に経費にできます。
期限もありません。
Q. 開業費は減価償却できますか?
開業費は「繰延資産の償却」で、固定資産の減価償却とは別のものです。
ただし確定申告の書類では、減価償却費の欄にあわせて記入します。
Q. 開業費を償却する勘定科目は何ですか?
「開業費償却」を使うのが一般的です。
会計ソフトによっては「繰延資産償却」などの名前になっています。
Q. 個人でも任意償却できますか?
できます。
個人事業主の開業費も、任意償却が認められています。
届出は必要ありません。
Q. 開業した年に全額経費にしてもいいですか?
できます。
ただし赤字の年に全額経費にすると、節税の効果が小さくなることがあります。
まとめ:開業費は、もうけが出た年に回す
最後に、この記事のポイントと、読み終わったらやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- 開業費は、開業準備のために特別に使ったお金
- 償却の方法は、60か月の均等償却と任意償却の2つ
- 任意償却なら、好きな年に好きな金額を経費にできる
- 赤字の年は償却せず、もうけが出た年に回すと節税しやすい
- 領収書と内容の記録を残しておく
読み終わったらやること
開業前の領収書を集めて、日付・内容・金額の一覧を作りましょう。
開業にかかるお金の目安は、個人事業主とはの「開業にはいくらかかる?」で紹介しています。
開業届がまだの人は、開業届の出し方・書き方もあわせて確認してください。
※この記事は2026年11月9日時点の法令・公的機関の情報をもとに作成しています。
開業費にあたるかどうかは個別の事情で変わるため、迷うときは税務署や税理士に確認してください。
