「個人事業主も消費税を払うの?」「いつから払うことになる?」と気になっていませんか。
個人事業主の消費税は、2年前の売上が1,000万円を超えるか、インボイスに登録すると納める必要があります。
この記事では、消費税のしくみと、納めなくてよい「免税事業者」の条件、いつから課税されるかを解説します。
計算方法を同じ例で比べるので、自分がいくら納めることになるかの目安もわかります。
この記事の結論
・2年前(基準期間)の売上が1,000万円以下なら、原則として消費税を納めなくてよい(免税事業者)
・前の年の1〜6月の売上と給与の支払額がどちらも1,000万円を超えたときや、インボイスに登録したときは、課税事業者になる
・計算は原則課税・簡易課税のほか、インボイス登録で課税事業者になった人は2割特例(2026年分まで)・3割特例(2027・2028年分)が使える
・申告と納付の期限は翌年3月31日。所得税(3月15日)とは違う
個人事業主の消費税のしくみ
消費税は、商品やサービスの代金と一緒にお客さんから受け取り、国に納める税金です。
まずは、そのしくみと、納める人・納めなくてよい人の違いを見ていきます。
- 預かった消費税を納める
- 課税事業者と免税事業者
預かった消費税を納める
売上と一緒に受け取った消費税から、仕入れや経費で支払った消費税を差し引いた残りを納めます。
税率は10%(うち地方消費税2.2%)で、飲食料品などは軽減税率8%です。
たとえば、売上で消費税を60万円受け取り、経費で20万円支払ったなら、差額の40万円を納めます。
課税事業者と免税事業者
消費税を納める事業者を「課税事業者」、納めなくてよい事業者を「免税事業者」といいます。
開業したばかりの個人事業主の多くは、免税事業者から始まります。
免税事業者になる条件
免税事業者かどうかは、その年の売上ではなく、過去の売上で判定します。
次の3つを確認しましょう。
- 前々年の売上が1,000万円以下
- 前年1〜6月の売上(特定期間)
- インボイス登録をした場合
前々年の売上が1,000万円以下
個人事業主は、前々年(基準期間)の課税売上高が1,000万円以下なら、その年は原則として免税事業者です。
2026年分なら、2024年の売上で判定します。
開業1年目と2年目は、前々年の売上がない(0円)ので、原則として免税事業者になります。
前年1〜6月の売上(特定期間)
前々年の売上が1,000万円以下でも、前年の1月〜6月(特定期間)の売上が1,000万円を超えた場合は、課税事業者になります。
ただし、特定期間の判定は、売上のかわりに、同じ期間に払った給与の合計額で行うこともできます。
給与を払っていない個人事業主なら、給与の額で判定すれば課税事業者になりません。
インボイス登録をした場合
インボイス発行事業者に登録すると、売上に関係なく課税事業者になります。
売上が1,000万円以下でも、登録した日から消費税を納める必要があります。
いつから消費税を払う?
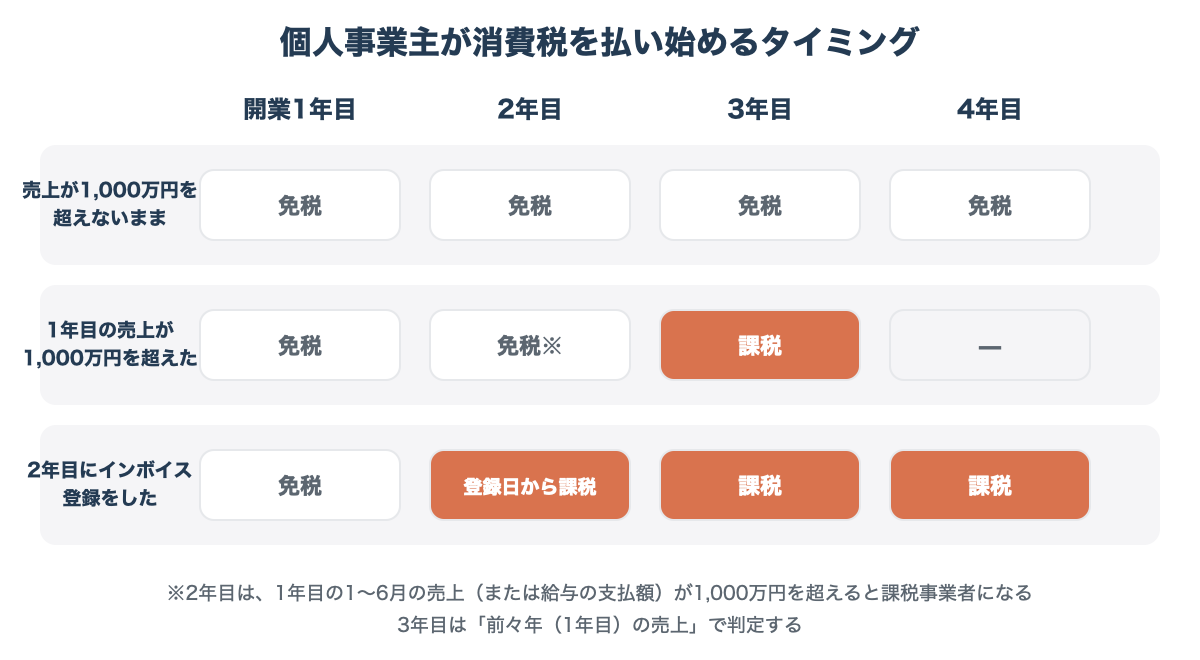
消費税を納め始める時期は、売上の増え方とインボイス登録の有無で決まります。
開業からの流れを、図で確認しましょう。
- 開業1年目・2年目
- 売上が1,000万円を超えた年
- インボイスに登録した年
開業1年目・2年目
開業した年と翌年は、前々年の売上がないので、原則として免税事業者です。
ただし、2年目は、1年目の1〜6月の売上(特定期間)で判定することがあります。
売上が1,000万円を超えた年
ある年の売上が1,000万円を超えると、その2年後に課税事業者になります。
たとえば、2026年の売上が1,000万円を超えたら、2028年分から消費税を納めます。
課税事業者になる年の前に、税務署に「消費税課税事業者届出書」を出します。
インボイスに登録した年
インボイスに登録すると、登録した日から課税事業者になります。
年の途中で登録した場合は、登録日から12月31日までの売上について、消費税を計算します。
インボイスに登録するかどうかの判断は、取引先がだれかによって変わります。
迷う人は、取引先に「インボイスが必要か」を確認するところから始めましょう。
登録するかどうかの判断のしかたはインボイス制度は個人事業主に必要?で解説しています。
消費税の計算方法
消費税の計算方法は4つあります。
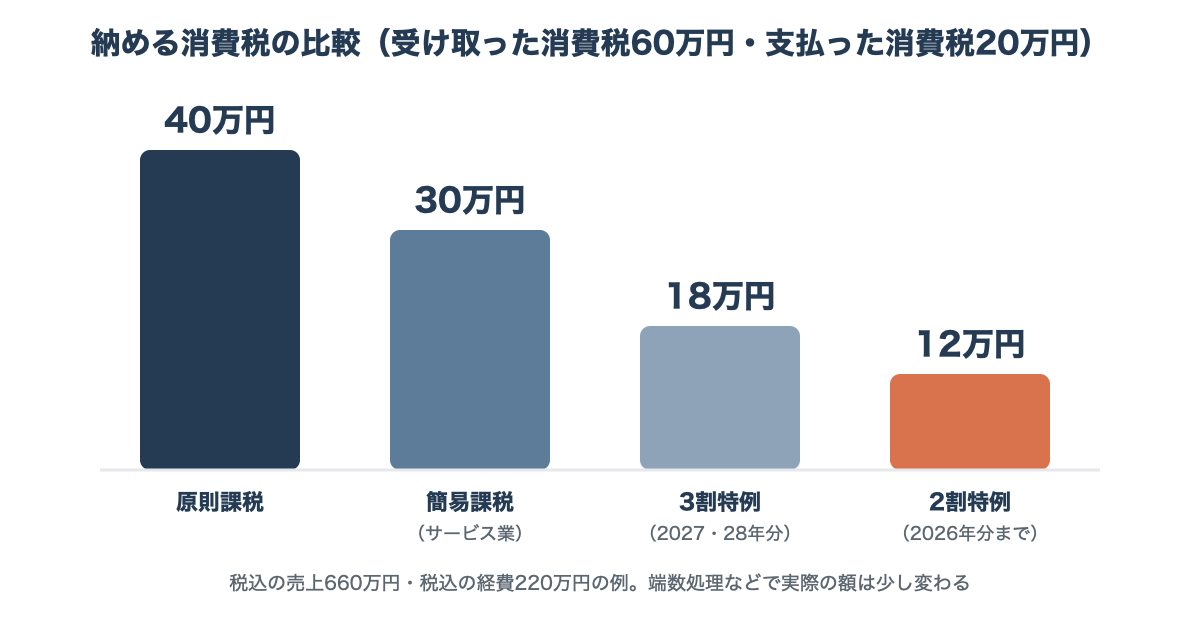
ここでは、税込の売上が660万円(受け取った消費税60万円)、税込の経費が220万円(支払った消費税20万円)のサービス業の例で比べます。
| 計算方法 | 納める額の目安 | 使える人 |
|---|---|---|
| 原則課税 | 40万円(60万円-20万円) | 課税事業者ならだれでも |
| 簡易課税(サービス業) | 30万円(60万円-60万円×50%) | 前々年の売上5,000万円以下で、届出を出した人 |
| 2割特例 | 12万円(60万円×20%) | インボイス登録で課税事業者になった人(2026年分まで) |
| 3割特例 | 18万円(60万円×30%) | インボイス登録で課税事業者になった個人事業者(2027・2028年分) |
実際には、国の消費税(7.8%)と地方消費税(2.2%)に分けて計算し、端数の処理もあるので、金額は少し変わります。
- 原則課税
- 簡易課税
- 2割特例(2026年分まで)
- 3割特例(2027・2028年分)
原則課税
受け取った消費税から、実際に支払った消費税を差し引く方法です。
経費のインボイス(適格請求書)を保存する必要があります。
仕入れや経費が多い業種や、大きな設備投資をした年は、原則課税のほうが有利になることがあります。
簡易課税
受け取った消費税に、業種ごとに決められた「みなし仕入率」をかけて、支払った消費税とみなす方法です。
経費のインボイスを集めて計算する必要がないので、事務がかんたんになります。
| 事業区分 | 主な業種 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業など | 80% |
| 第3種 | 建設業、製造業など | 70% |
| 第4種 | 飲食店業など、ほかに当てはまらない事業 | 60% |
| 第5種 | サービス業、運輸通信業など | 50% |
| 第6種 | 不動産業 | 40% |
使うには、使いたい年の前の年の12月31日までに「消費税簡易課税制度選択届出書」を出します。
一度選ぶと、原則として2年間は続ける必要があります。
2割特例(2026年分まで)
インボイスに登録したことで課税事業者になった人は、受け取った消費税の2割を納めればよい特例が使えます。
個人事業主が使えるのは2026年分の申告までです。
届出はいらず、申告書で選ぶだけで使えます。
ただし、前々年の売上が1,000万円を超えている人は使えません。
3割特例(2027・2028年分)
2割特例が終わったあと、インボイスに登録して課税事業者になった個人事業主は、2027年分と2028年分の申告で、受け取った消費税の3割を納めればよい特例が使えます。
2割特例・3割特例を使った翌年から簡易課税に移る場合は、簡易課税を使いたい年分の申告期限(翌年3月31日)までに届出を出せば、その年から簡易課税にできることになっています。
出典:国税庁「2割特例 特設ページ」、国税庁「令和8年度税制改正特集(インボイス)」
申告と納付
消費税の申告と納付は、所得税の確定申告とは別に行います。
期限が違うので注意しましょう。
- 期限は3月31日
- 中間申告
- 出す届出
期限は3月31日
個人事業主の消費税の確定申告と納付の期限は、翌年の3月31日です。
所得税の確定申告(3月15日)と同じ時期に準備すると、手間がまとまります。
所得税の確定申告の流れは、個人事業主の確定申告のやり方で解説しています。
出典:国税庁「No.6601 消費税および地方消費税の確定申告」
中間申告
前の年の消費税額(国の消費税)が48万円を超えた人は、その年の途中で、前年の税額をもとに前払いする中間申告が必要です。
| 前年の消費税額(国税) | 中間申告の回数 |
|---|---|
| 48万円以下 | 原則不要(任意で可能) |
| 48万円超 400万円以下 | 年1回 |
| 400万円超 4,800万円以下 | 年3回 |
| 4,800万円超 | 年11回 |
出す届出
| 届出 | 出す場面 |
|---|---|
| 消費税課税事業者届出書 | 売上が1,000万円を超えて、課税事業者になるとき |
| 消費税簡易課税制度選択届出書 | 簡易課税を使いたいとき(使う年の前年末まで) |
| 適格請求書発行事業者の登録申請書 | インボイスに登録するとき |
| 消費税の納税義務者でなくなった旨の届出書 | 売上が減って、免税事業者に戻るとき |
これからの変更点
消費税のしくみは、ここ数年で大きく変わっています。
個人事業主にかかわる、決まった変更と、予定されている変更をまとめました。
- インボイスの経過措置の見直し
- 飲食料品の税率引き下げ
インボイスの経過措置の見直し
取引先が、免税事業者からの仕入れについても消費税の一部を差し引けるようにする経過措置は、期限が2年延ばされたうえで、差し引ける割合が見直されました。
差し引ける割合は、2026年10月1日以後の仕入れから70%(それまでは80%)、2028年10月からは50%、2030年10月からは30%で、2031年10月以後はなくなります。
割合は、取引先の課税期間ではなく、仕入れた時期(サービスなら仕事が終わった日、物なら引き渡した日)で決まります。
免税事業者のままでいる人は、取引先の負担がどう変わるかを知っておくと、取引先と話すときに役立ちます。
飲食料品の税率引き下げ
2027年4月1日から2029年3月31日までの2年間、飲食料品の消費税率を引き下げることが、2026年9月に閣議決定されています。
まだ法律は成立していないので、国会で可決・成立した場合の内容です。
飲食店や食品を売る人は、計算方法の特例も設けられる予定なので、国税庁の特設サイトで最新の情報を確認してください。
よくある質問
個人事業主の消費税について、よくある質問をまとめました。
- 個人事業主は、いくらから消費税を払いますか?
- インボイスに登録しなければ、消費税は払わなくていいですか?
- 売上1,000万円の判定は、税込ですか、税抜きですか?
- 消費税の申告を忘れたらどうなりますか?
- 消費税は経費になりますか?
Q. 個人事業主は、いくらから消費税を払いますか?
前々年の売上が1,000万円を超えた年から払います。
インボイスに登録した場合は、売上に関係なく登録した日から払います。
Q. インボイスに登録しなければ、消費税は払わなくていいですか?
前々年と特定期間の売上が1,000万円以下なら、免税事業者のままで払う必要はありません。
売上が1,000万円を超えれば、登録していなくても課税事業者になります。
Q. 売上1,000万円の判定は、税込ですか、税抜きですか?
課税事業者だった年の売上は税抜きで判定します。
免税事業者だった年の売上は、受け取った金額をそのまま使います。
Q. 消費税の申告を忘れたらどうなりますか?
所得税と同じように、無申告加算税や延滞税がかかります。
気づいたらすぐに申告しましょう。
Q. 消費税は経費になりますか?
税込みで帳簿をつけている場合は、納めた消費税を租税公課として経費にできます。
税金全体のしくみは個人事業主の税金で解説しています。
まとめ:消費税は、売上1,000万円とインボイスで決まる
最後に、この記事のポイントと、読み終わったらやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- 前々年の売上が1,000万円以下なら、原則として免税事業者
- 前年1〜6月の売上と給与の支払額がどちらも1,000万円を超えたときや、インボイスに登録したときは課税事業者
- 計算方法は原則課税・簡易課税・2割特例(2026年分まで)・3割特例(2027・2028年分)
- 申告と納付の期限は翌年3月31日
- インボイスの経過措置は2026年10月から見直し。飲食料品の税率引き下げは閣議決定(法案の成立待ち)
読み終わったらやること
まずは、2年前と前年1〜6月の売上を確認して、自分が課税事業者になる年を書き出してみましょう。
インボイスへの登録を考えている人は、取引先に必要かどうかを確認しておくと判断しやすくなります。
手取りへの影響は、個人事業主の手取り早見表の考え方もあわせて参考にしてください。
※この記事は2026年11月12日時点の法令・公的機関の情報をもとに作成しています。
計算例は目安です。
実際の税額は個別の事情で変わるため、迷うときは税務署や税理士に確認してください。