「個人事業主って、どこまで経費にできるの?」「スマホ代や家賃は経費になる?」と迷っていませんか。
経費にできるのは、仕事の売上を得るために必要な支出です。
この記事では、経費になるかどうかの判断基準と、経費にできるもの・できないものの一覧を解説します。
迷いやすい昼ごはんやスマホの扱い、家事按分の計算例もわかります。
この記事の結論
・経費になるのは「売上を得るために必要」で「仕事と生活を分けられる」支出
・仕事と生活の両方に使うものは、仕事で使った割合だけ経費にする(家事按分)
・青色申告なら、2026年4月以後に買った40万円未満の備品を、その年に一度に経費にできる
・経費を使っても、戻るのは税金と保険料の一部だけ。必要なものだけ買う
経費とは?判断の基準
経費(必要経費)は、売上を得るためにかかった費用です。
迷ったときは、次の2つの質問で考えるとわかりやすくなります。
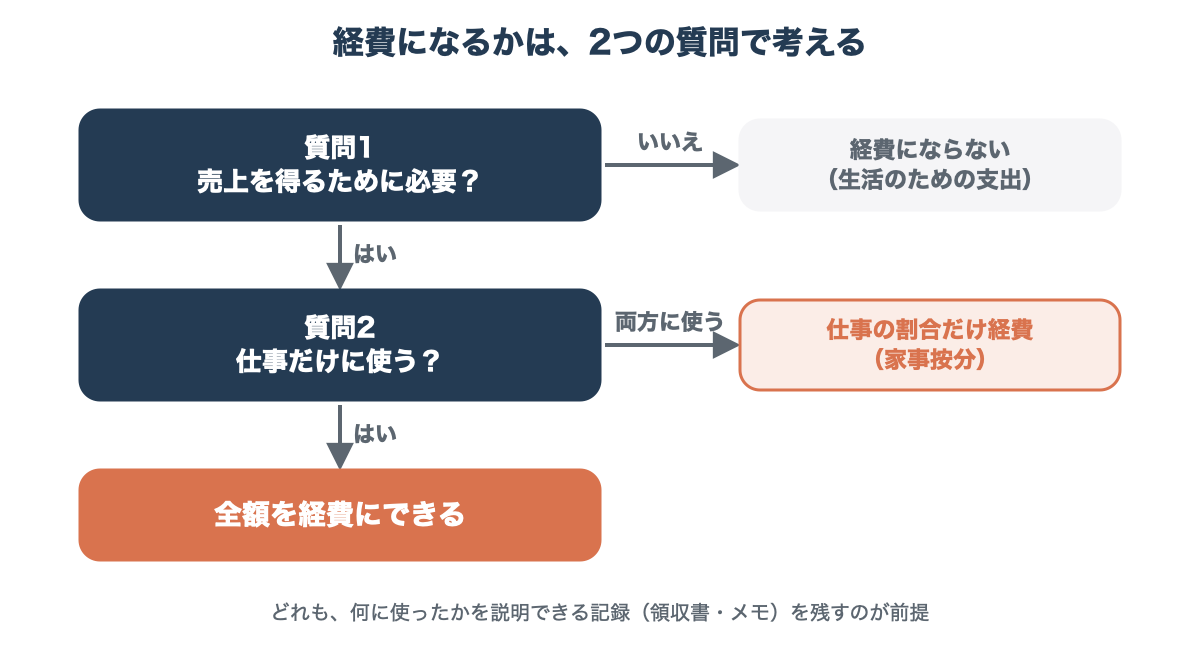
- 売上を得るために必要か
- 仕事と生活を分けられるか
- 金額の上限はない
売上を得るために必要か
仕事の材料、仕事で使う道具、お客さんを集めるための広告などは、売上を得るために必要な支出です。
一方、生活のための支出(家事上の費用)は、経費になりません。
「この支出がなかったら、仕事に困るか」と考えると判断しやすくなります。
仕事と生活を分けられるか
家賃やスマホ代のように、仕事と生活の両方に使うものを「家事関連費」といいます。
家事関連費は、仕事に必要な部分を、はっきり分けられる場合だけ、その部分を経費にできます。
青色申告の人は、取引の記録などで仕事に直接必要だったことが明らかな部分を、経費にできます。
出典:国税庁「No.2210 やさしい必要経費の知識」、e-Gov法令検索「所得税法施行令」第96条
金額の上限はない
経費には、「いくらまで」という上限はありません。
売上に対して経費が多くても、仕事に必要な支出であれば認められます。
ただし、売上に比べて経費が極端に多いと、税務署から内容を確認されることがあります。
何のための支出か、説明できるようにしておきましょう。
経費にできるもの一覧
経費は、帳簿に記録するときに「勘定科目」という分類をつけます。
個人事業主がよく使う勘定科目と、その例をまとめました。
- よく使う勘定科目
- 業種別の例
よく使う勘定科目
| 勘定科目 | 例 |
|---|---|
| 仕入 | 販売する商品、料理の材料 |
| 外注工賃 | 仕事の一部を外部に頼んだ費用 |
| 消耗品費 | 文房具、10万円未満の備品、ソフト |
| 通信費 | スマホ代、インターネット代、切手 |
| 旅費交通費 | 電車・バス・タクシー代、出張の宿泊費 |
| 広告宣伝費 | ホームページ、チラシ、SNS広告、名刺 |
| 接待交際費 | 取引先との食事、手土産、お祝い |
| 地代家賃 | 事務所・店舗の家賃(自宅は按分) |
| 水道光熱費 | 店舗・事務所の電気・ガス・水道(自宅は按分) |
| 支払手数料 | 振込手数料、ネットショップの手数料、税理士報酬 |
| 新聞図書費 | 仕事に関係する本、雑誌、オンラインの資料 |
| 研修費 | 仕事に関係するセミナー、講座 |
| 租税公課 | 個人事業税、事業用の固定資産税、印紙 |
| 減価償却費 | 10万円以上のパソコン、車、機械(数年に分けて経費にする。下の特例・一括償却を使う場合を除く) |
業種別の例
| 業種 | 主な経費 |
|---|---|
| デザイナー・エンジニア | パソコン、ソフトの利用料、フォント、資料の本、コワーキングスペース |
| ライター・編集 | 取材の交通費、資料の本、録音機器、ネット代 |
| 飲食店 | 食材、店舗の家賃、厨房機器、保健所の手続き費用 |
| 美容室・サロン | シャンプーなどの材料、店舗の家賃、ベッド・椅子、予約サイトの手数料 |
| 一人親方(建設) | 工具、作業着、車のガソリン代、現場までの高速代 |
迷いやすいものの判定表
よく質問されるものを、経費になりやすいもの(○)、使い方しだいのもの(△)、なりにくいもの(×)に分けました。
あくまで目安で、実際の使い方によって判断が変わります。
- 食事・服
- スマホ・パソコン・車
- 本・セミナー・カフェ代
食事・服
| 支出 | 判定 | 考え方 |
|---|---|---|
| ひとりで食べる昼ごはん | × | 生活のための食事。仕事中でも経費にならない |
| 取引先との打ち合わせの食事 | ○ | 相手の名前・人数・目的を記録しておく |
| スーツ・普段着 | × | 仕事以外でも着られるので、生活費とみなされやすい |
| 制服・仕事専用の衣装 | ○ | 仕事でしか使わないもの |
スマホ・パソコン・車
| 支出 | 判定 | 考え方 |
|---|---|---|
| スマホ代(仕事と私用で兼用) | △ | 仕事で使う割合を決めて按分する |
| 仕事専用のパソコン | ○ | 10万円以上なら減価償却(青色なら40万円未満の特例も) |
| 車(仕事と私用で兼用) | △ | 走行距離などで仕事の割合を決めて按分する |
本・セミナー・カフェ代
| 支出 | 判定 | 考え方 |
|---|---|---|
| 仕事に関係する本・セミナー | ○ | 仕事の内容との関係を説明できるもの |
| 趣味の本・習いごと | × | 仕事との関係が説明できないもの |
| 作業のためのカフェ代 | △ | 作業場所として使った記録を残す。私用の休憩は× |
| ジム・健康診断 | × | 体のための支出で、仕事に直接必要とはいえない |
家事按分のやり方
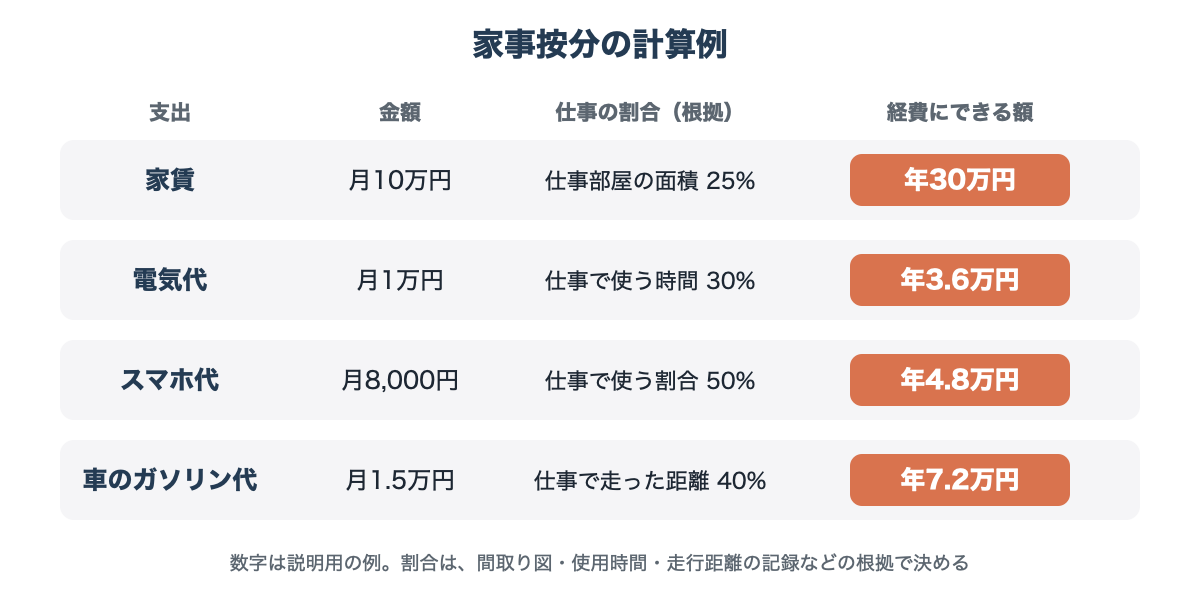
家事按分は、仕事と生活の両方に使う支出を、仕事で使った割合で分けることです。
割合の決め方に法律の決まりはありませんが、根拠を説明できる方法で決めます。
- 家賃
- 電気・ネット
- スマホ
- 車
- 根拠の残し方
家賃
仕事に使っている部屋の面積の割合で分けるのが一般的です。
たとえば、家賃が月10万円で、仕事部屋が家全体の25%なら、月2万5,000円(年30万円)が経費になります。
持ち家の場合は、家賃のかわりに、建物の減価償却費、固定資産税、住宅ローンの利息(元本は×)を按分します。
電気・ネット
電気代は、仕事で使う時間や部屋の割合で分けます。
インターネット代は、仕事で使う時間の割合で分けることが多いです。
スマホ
通話の記録やアプリの使用時間などから、仕事で使う割合を決めます。
仕事用と私用でスマホを分けると、仕事用は全額を経費にでき、按分の手間もなくなります。
車
仕事で走った距離の割合で分けるのが一般的です。
ガソリン代、保険料、車検代、駐車場代、車の減価償却費を、同じ割合で按分します。
根拠の残し方
- 家賃:間取り図に仕事部屋を書き込んで保存する
- 電気・ネット:仕事の時間(1日何時間・週何日)をメモしておく
- スマホ:仕事の通話やアプリの使用時間がわかる画面を保存する
- 車:仕事で走った日・行き先・距離を記録する
割合は一度決めたら、使い方が変わらない限り毎年同じにしておくと、説明しやすくなります。
高い物を買ったとき
パソコンや車など、長く使う物を買ったときは、金額によって経費にする方法が変わります。
2026年4月から、青色申告の人が使える特例の金額が引き上げられました。
- 10万円未満
- 20万円未満
- 40万円未満の特例(青色申告)
| 取得価額 | 経費にする方法 | 使える人 |
|---|---|---|
| 10万円未満 | 買った年に全額を経費にする | 全員 |
| 10万円以上20万円未満 | 3年間で3分の1ずつ経費にする(一括償却) | 全員 |
| 10万円以上40万円未満 | 買った年に全額を経費にする(年300万円まで) | 青色申告の人 |
| 上のどれにも当たらないもの | 耐用年数に応じて数年に分けて経費にする(減価償却) | 全員 |
10万円未満
10万円未満の物は、使い始めた年に全額を経費にできます。
勘定科目は「消耗品費」などを使います。
20万円未満
10万円以上20万円未満の物は、3年間で3分の1ずつ経費にする「一括償却」を選べます。
耐用年数どおりに減価償却するより、早く経費にできます。
40万円未満の特例(青色申告)
青色申告の人は、2026年4月1日以後に買った40万円未満の物を、使い始めた年に全額経費にできます(年間の合計300万円まで)。
2026年3月31日までに買った物は、30万円未満が対象です。
対象は2029年3月31日までに取得したものです。
古い「30万円未満」のまま説明している記事もあるので注意しましょう。
10万円・20万円・40万円の判定は、消費税の免税事業者なら税込みの金額で行います。
課税事業者で税抜きで帳簿をつけている人は、税抜きの金額です。
経費にできないもの
事業に関係していそうでも、経費にできないものがあります。
とくに税金と保険料はまちがえやすいので注意しましょう。
- 税金・社会保険料
- 家族への支払い
- 私的な支出
税金・社会保険料
所得税・住民税は、経費になりません。
国民健康保険料や国民年金保険料も経費にはならず、かわりに確定申告で社会保険料控除として差し引きます。
一方、個人事業税は全額が経費になり、固定資産税は事業で使う部分が経費になります。
家族への支払い
生計を一にする(同じ財布で暮らしている)家族に払った家賃や給料は、原則として経費になりません。
ただし、青色申告の人が届出を出して家族に給料を払う場合は、「青色事業専従者給与」として経費にできます。
私的な支出
家族との食事、私用の買い物、趣味の道具などは経費になりません。
罰金や交通違反の反則金も、仕事中のものでも経費にはなりません。
領収書と記録の残し方
経費は、何に使ったかを説明できるように、領収書と記録を残しておくことが大切です。
- 保存期間
- 領収書がないとき
- 電子データの保存
保存期間
青色申告の人は、帳簿と領収書・通帳などを原則7年間、請求書や見積書などを5年間保存します。
白色申告の人は、収入と経費を書いた帳簿が7年間、領収書などの書類は5年間です。
領収書がないとき
電車代や自動販売機など、領収書が出ない支出は、日付・金額・行き先・目的をメモした出金伝票で記録します。
交通系ICカードの利用履歴も、記録として使えます。
電子データの保存
ネットで買った物の領収書や、メールで届いた請求書などの電子データは、紙に印刷するのではなく、データのまま保存する決まりがあります。
日付・金額・取引先で探せるように、ファイル名をそろえて保存しておきましょう。
経費を使えば得、ではない
「経費にすれば税金が減るから得」と考えて、必要のない物まで買うのはおすすめしません。
経費で減るのは、税金と保険料の一部だけだからです。
- 10万円使うと、いくら戻る?
- 経費にするべきもの
10万円使うと、いくら戻る?
所得400万円の人(東京都新宿区・単身・青色申告の試算)が、10万円の経費を増やした場合、減る税金と国民健康保険料は約2.9万円です。
つまり、10万円を使って戻るのは約3万円で、手元のお金は約7万円減ります。
試算の前提は個人事業主の手取り早見表で説明しています。
経費にするべきもの
経費は、「使ったのに記録しないで損をしている」ものを、漏れなく計上することが大切です。
仕事に必要な支出は、少額でも必ず記録しておきましょう。
よくある質問
個人事業主の経費について、よくある質問をまとめました。
- 個人事業主は経費でどこまで落とせますか?
- 昼ごはんは経費になりますか?
- 自宅の家賃は経費になりますか?
- 経費が売上より多くなってもいいですか?
- 経費にした分は、どこに書きますか?
Q. 個人事業主は経費でどこまで落とせますか?
仕事の売上を得るために必要な支出なら、金額の上限はありません。
仕事と生活の両方に使うものは、仕事で使った割合だけ経費にします。
Q. 昼ごはんは経費になりますか?
ひとりで食べる昼ごはんは生活費なので、経費になりません。
取引先との打ち合わせの食事は、相手と目的を記録すれば経費にできます。
Q. 自宅の家賃は経費になりますか?
仕事に使っている部分を、面積の割合などで按分すれば経費にできます。
間取り図など、割合の根拠を残しておきましょう。
Q. 経費が売上より多くなってもいいですか?
仕事に必要な支出であれば問題ありません。
赤字になった年も確定申告をしておくと、青色申告なら損失を3年繰り越せます。
Q. 経費にした分は、どこに書きますか?
帳簿に記録し、確定申告のときに青色申告決算書または収支内訳書にまとめます。
手順は個人事業主の確定申告のやり方で解説しています。
まとめ:経費は、仕事との関係を説明できるものだけ
最後に、この記事のポイントと、読み終わったらやることを整理します。
- この記事のポイント
- 読み終わったらやること
この記事のポイント
- 経費は「売上を得るために必要」で「仕事と生活を分けられる」支出
- 家賃・スマホ・車などは、仕事で使った割合で家事按分する
- 青色申告なら、2026年4月以後に買った40万円未満の物を一度に経費にできる
- 税金・社会保険料・家族への支払いは、原則として経費にならない
- 経費で戻るのは一部だけ。必要なものを漏れなく記録する
読み終わったらやること
まずは、家賃・電気・スマホ・車など、仕事と生活の両方に使っているものを書き出して、按分の割合と根拠を決めましょう。
あわせて、領収書が出ない支出をメモする習慣をつけると、経費の漏れを防げます。
開業前の支出は開業費の償却、税金のしくみは個人事業主の税金で解説しています。
※この記事は2026年11月12日時点の法令・公的機関の情報をもとに作成しています。
経費になるかどうかは個別の事情で変わるため、迷うときは税務署や税理士に確認してください。